機械的なリバランスが目に見えないコストを生む?
1. どんな論文?
機関投資家が機械的に行うポートフォリオのリバランスが、市場価格に一時的な押し下げ圧力を生んでいることを指摘した論文です。数十兆ドル規模の資金が同じ日・同じ方向に動くことで、その売買が他者に読まれ、結果として投資家自身に見えないコストを負わせていると主張しています。個々の投資家にとっては合理的な「規律」が、集団になると市場全体を歪めるという逆説的な構造を浮き彫りにした研究です。
2. 満員電車の同じ扉に全員が並ぶ
バランス型ファンドやターゲット・イヤー・ファンドで積立投資をしている方なら、「リバランス(値上がりした資産を売り、目減りした資産を買って配分を戻す作業)」という言葉を聞いたことがあるはずです。感情を排して「安く買い、高く売る」を実現する、規律ある投資の基本とされています。
しかし、このルールを数十兆ドル規模の機関投資家が、同じ基準で、同じ日(例えば月末)に一斉に実行したらどうなるでしょうか。全員が満員電車の同じ扉から乗ろうとすれば、当然そこで詰まりが生じます。流動性を提供する側も一気に売りを吸収することはできず、価格は一時的に押し下げられてしまいます。
本論文は、この「機械的なリバランス」が市場価格を一時的に歪め、投資家自身に年間数百億ドルもの見えないコストを負わせていることを定量化しました。投資の規律とされてきた行動を問い直す、新たな視点に迫ります。
3. 論文の解説
この論文は、デューク大学やオハイオ州立大学、そして資産運用会社の Capital Group など、複数の研究機関や企業に所属するメンバーで構成された研究チームによって発表されました。成果は NBER Working Paper として公開されています。
機関投資家の「見えない足跡」をどう測るか
リバランスが市場に与える影響を正確に測ることは、これまで困難とされてきました。なぜなら、四半期ごとに見直すファンドもあれば、月次や日次で動くファンドもあり、さらに「目標から何パーセントずれたら戻すか」という基準も機関ごとに異なり、外からは部分的にしか観測できないからです。過去の研究でも、特定のファンド群の規模では市場全体の価格に与える影響は小さいと結論づけられていました。
しかし著者らは、タイトな運用基準を持つ年金基金などの資金全体を足し合わせれば、無視できない影響があるはずだと考えました。
過去のリターンから売買圧力を逆算
そこで著者らは、個々のファンドの取引記録を集める正攻法を放棄し、「過去のリターンから市場全体に溜まっているリバランス圧力を逆算する」 という迂回ルートを採用しました。機関投資家の標準である「株式 60% / 債券 40%」のポートフォリオ(60/40 ポートフォリオ)を日次でシミュレートし、目標配分からの「ずれ」を抽出したのです。
このずれをもとに、2 種類のリバランス指標を作成しました。
- Threshold(許容幅で戻す運用):ずれが一定幅(例:2 パーセントポイント)を超えたときにだけ配分を戻すという状態依存型のシグナル。
- Calendar(月末に戻す運用):毎月の最終営業日に機械的に配分を戻すというカレンダー型のシグナル。
マクロ識別アプローチと 0.24 の法則
論文の核心は、リバランスの規模を過去の株債リターンだけで近似できる点にあります。株式 60% と債券 40% のポートフォリオでは、60% × 40% = 0.24 となるため、目標配分からのずれは「0.24 × (株式リターン − 債券リターン)」という単純な数式で表現できます。この「0.24 の法則」により、外からは見えないはずの機関投資家の売買方向と規模を、日々の市場データから高い精度で復元することが可能になります。
米国市場での検証
実験では、米国の S&P 500 先物と 10 年国債先物の日次データ(1997〜2023年)を使用し、この 2 つのシグナルが翌日のリターンを予測できるかを調べました。コントロール変数として、過去の値動きの勢いであるモメンタム(上がっているものは上がり続ける傾向)などを加えています。
結果として、株式が目標より増えすぎている(売り圧力がある)状態では、翌日の株式リターンが低下し、債券リターンが上昇することが確認されました。特に Calendar シグナルの予測力は、月の最終 5 営業日に集中していました。
見えてきたコストとランダム化の効果
リバランスの売りが出たことによる価格の押し下げは、ファンダメンタルズ(企業の業績など)の悪化を伴わないため、約 2 週間で反転して元に戻ります。つまり、機関投資家は自らの売りで一時的に安くなった価格で売り、自らの買いで高くなった価格で買っている構図が見えてきます。
著者らの概算によれば、この見えないコストは年間約 8 bps(0.08%)に達し、米国全体で年間 160 億ドル、1 世帯あたり約 200 ドルの損失に相当します。
驚くべきことに、リバランスを行う日を「月に 1 回、ランダムな日」に散らすだけで、このコストは 0.6 bps まで低減できることがシミュレーションで示されました。コストの正体はリバランスそのものではなく、「取引の日付と方向が他者に読まれてしまうこと」にあると論文は示唆しています。
4. 思ったこと
- データ駆動でマクロな傾向を分析:個々の取引データが手に入らないなら、市場全体のリターンから「必然的に生じるはずの歪み」を逆算してしまおうという発想が巧みに感じました。もちろん結果に不確かさは残りますが、現状の取引プロセスが一定程度の取引コストを生じさせているのが明らかになったのは大きな発見だと思います。
- 実務上の制約もあり:論文でも言及されていますが、年金基金などは月末に給付金を支払う必要があるため、流動性確保の観点からリバランスの日付を完全にランダム化するのは難しいという現実があります。逆に、運用に自由度があるファンドであれば、このコストを意図的に回避することもできそうです。
- 個人投資家への示唆:この論文のメカニズムに従えば、月末や四半期末には機械的な売り圧力がかかりやすいことになります。個人投資家がスポットで売買する際、月末の数日を避ける、あるいはあえてその歪みを拾うといった視点を持つことは、ひとつの選択肢になりそうです。
5. 検証してみました
論文の主張、私も日本の TOPIX 先物と長期国債先物を使って試してみました。
結果、 論文が挙げた 2 つのルールのうち、日本で観測できたのは Calendar だけでした。押し下げの向きは論文と同じで、配分や指数を替えても消えませんが、規模は米国の半分ほどにとどまり、統計的な有意差にもあと一歩届きません。「押された価格が数日で戻る」という反転の動きも、形は論文どおりに現れましたが、重なりに強い厳しめの測り方では同じく有意に届きませんでした 。
論文にならって、2 つのリバランス・ルールをシグナルとして再現しました。どちらのルールでも 「ずれ」(株式の実際の比率が目標の 60% からどれだけ離れているか) を利用します。プラスなら株式が増えすぎている状態で、配分を戻すには株式を売って債券を買う作業が必要になります。2 つのルールの概要は以下の通りです。
- Threshold(許容幅で戻す運用)のずれ:配分が一定幅を超えたときにリバランスすると仮定したシグナル。ふだんのずれの大きさ(標準偏差)は 0.51 ポイントです。
- Calendar(月末に戻す運用)のずれ × 月末 5 営業日:月末に機械的にリバランスすると仮定し、月の最終 5 営業日に絞ったシグナル。この 5 営業日でのずれ(標準偏差)は 1.31 ポイントであり、こちらのほうが大きく振れています。
効いたのは Threshold か Calendar か
米国では 2 つのルールのどちらも、翌営業日の株価を押し下げていました。日本市場のデータではどうでしょうか。その日の終値までで決まる「ずれ」から、翌営業日の「株式 − 債券」(株式のリターンから債券のリターンを引いた値)を予測できるかを、全 4,632 営業日で回帰分析にかけ、その結果から傾向を推し量ります。
回帰分析結果の考察に際しては、係数の符号が特に重要です。ずれがプラス(株式が増えすぎ)なら株式を売る圧力がかかるので、翌営業日の株式は下がり、債券は上がるはずです。つまり「株式 − 債券」はマイナスに振れます。係数がマイナスなら論文を支持、ゼロ近辺やプラスなら再現できなかった、という読み方になります。本検証では条件を揃えるため、「ずれがふだんより 1 段階(= 1 標準偏差)分大きい日に、翌営業日の『株式 − 債券』が平均で何 bps 動くか」 を比較しています。この「1 段階」の幅は 2 つのルールで異なり、論文の換算に合わせた取り方をしています(セクション末尾に詳細あり)。
ずれは過去の値動きから作るので、モメンタムのような既知の要因と重なります。そこで、翌日リターンを動かしうる要因を段階的に差し引いた以下の 4 通りの条件も確認します。差し引いても関係が残れば、リバランス圧力の存在がより明確になります。
- 基準:ずれ以外の要因を差し引かない、いちばん素の条件(4,632 営業日)。
- +モメンタム・前日:値動きの勢いと前日のリターンを差し引いた条件(4,632 営業日)。
- +日経平均VI:さらに相場の不安定さを差し引いた条件。2010 年 11 月以降の 3,817 営業日。
- +VI・米金利・ドル円:さらに米 10 年金利とドル円の変化を差し引いた条件。2020 年以降の 1,525 営業日。
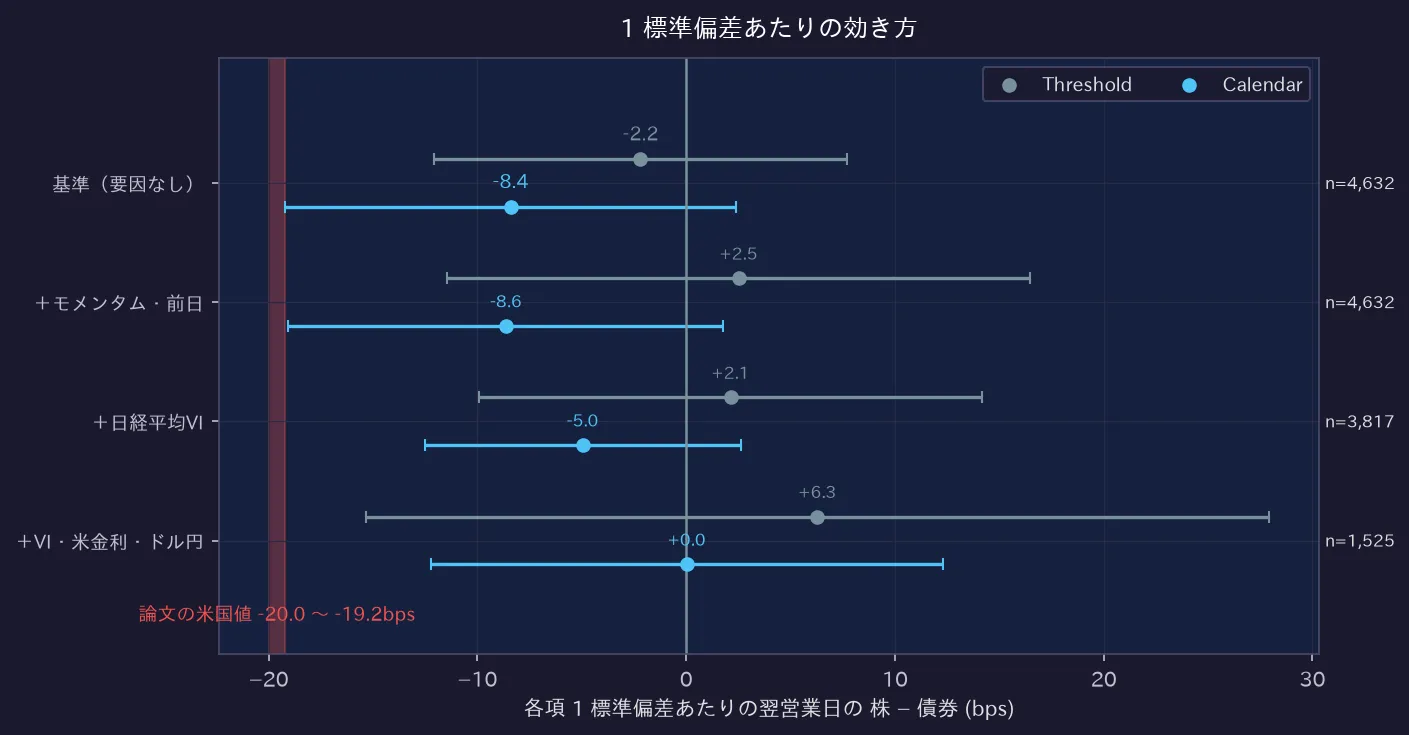 灰が Threshold、水色が Calendar。横線は 95% の幅で、赤い帯が論文で報告されている米国株の値です。上から下へ、最上段の基準から「差し引く要因」を増やしています。日本の推定はどの条件でもこの帯まで届いていません。
回帰の設定と図の読み方
推定式:推定は最小二乗法(OLS)です。翌営業日の「株式 − 債券」を、定数項と次の 4 つ(+各段でそろえる要因)で説明しています。
- b1 … Threshold のずれ ← 本文で Threshold と呼んでいる係数
- b2 … Calendar のずれ
- b3 … その日が月末 5 営業日かどうかの目印(ダミー)
- b4 … Calendar のずれ × 月末 5 営業日ダミー ← 本文で Calendar と呼んでいる係数
論文は「Calendar の圧力は月の最終 5 営業日に集中する」としています。b3 と b4 はその 5 日だけ水準と傾きを変えられるようにするフラグに相当する項です。
本文の図との対応:上の図「1 標準偏差あたりの効き方」は、条件(差し引く要因)を変えた4通りで回帰分析を行ったうえで、灰色の点で b1(Threshold)を、水色の点で b4(Calendar)を表したものです。同じ段の 2 色は別々のモデルではなく、1 本の回帰から取り出した 2 つの係数です。
Threshold シグナルの作り方:Threshold のずれはひとつのルールではなく、許容幅を 0〜2.5 ポイントまで 0.1 ポイント刻みで 26 通り走らせ、そのずれを平均したものです(論文 Appendix B と同じ作り方)。
Threshold:影響を観測できなかった
Threshold についての実験結果を表す灰色の点は、どの条件でもゼロのそばに留まっています(平均で -2.2 〜 +6.3bps)。今回の条件では、明確な影響はなかったと言って良いでしょう。
Calendar:一定の傾向あり
「基準」および「モメンタム・前日」については、-8.4 〜 -8.6bps の押し下げが観測されました。向きは論文と同じですが、大きさは論文が報告している -19.2bps の半分弱です(生の係数どうしで比べても -0.1327 対 -0.3029 で 0.44 倍)。加えて 95% の信頼区間はゼロもまたいでいるので(p 値 0.104)、「偶然ではない」と言い切るにもあと一歩足りません。
押し下げが株式と債券のどちらで起きているかを分類すると、ほぼ全量が株式側でした。
| 翌営業日に見た値動き | Calendar のずれ 1 段階ぶんの動き | p 値 | 論文(米国) |
|---|---|---|---|
| 株式(TOPIX先物)だけ | -9.0bps | 0.079 | -16.9bps |
| 債券(長期国債先物)だけ | -0.4bps | 0.359 | +2.3bps |
日本の長期国債先物は変動幅が小さいため、米国のように債券側が逆向きに動く姿(+2.3bps)は出にくいようです。
そしてこの Calendar の効き方は、目標配分を替えても、対象の株価指数を替えても観測できました。
| 組み合わせ | Calendar のずれ 1 段階ぶんの動き | p 値 | Threshold(参考) |
|---|---|---|---|
| TOPIX先物・60/40 | -8.6bps | 0.104 | +2.5bps |
| TOPIX先物・50/50 | -8.6bps | 0.102 | +2.2bps |
| TOPIX先物・70/30 | -8.7bps | 0.103 | +2.2bps |
| TOPIX(現物)・60/40 | -9.1bps | 0.054 | +2.5bps |
| 日経平均先物・60/40 | -12.1bps | 0.053 | -4.8bps |
5 通りすべてでマイナスになり、大きさも -8.6 〜 -12.1bps の比較的狭い範囲に収まります。とくに現物の TOPIX と日経平均先物では p 値が 0.053〜0.054 と、統計的に有意ではないもののかなり小さな値になりました。右端の列が示すとおり、Threshold の結果はどの組み合わせでもゼロ近辺のままです。
翌日リターンの検査結果
以下はいずれも「+モメンタム・前日」の条件での結果です。Calendar は TOPIX先物でも日経平均先物でも論文と同じマイナス向きで、指数を日経平均先物に替えると効き方は -12.1bps と大きくなり、p 値も 0.0531 と 5% の目前まで迫ります。ただし係数はどちらも論文の半分程度にとどまり、Threshold に至っては符号が論文と逆向きになるなど、再現には至りませんでした。
| 検査した項目 | 日本(本検証) | 論文(米国) | 判定 |
|---|---|---|---|
| Calendar(TOPIX先物) | 係数 -0.1327 t 値 -1.62 p 値 0.1042 |
係数 -0.3029 | 向きは一致だが有意でない |
| Threshold(TOPIX先物) | 係数 +0.0497 t 値 +0.35 p 値 0.7240 |
係数 -0.4144 | 再現せず |
| Calendar(日経平均先物) | 係数 -0.1641 t 値 -1.93 p 値 0.0531 |
係数 -0.3029 | 向きは一致だが有意でない |
生の係数と有意性の裏づけ
係数の呼び名:以下の b1 は Threshold のずれ、b2 は Calendar のずれ、b4 は Calendar のずれ × 月末 5 営業日ダミーの係数です(推定式そのものは上の技術メモ「回帰の設定と図の読み方」にあります)。
Calendar は総量ではなく増分:b4 は月末 5 営業日でだけ上乗せされる傾きであって、月末の日の効果の総量ではありません。「+モメンタム・前日」の条件では b2 が -0.1481(t -1.80)、b4 が -0.1327(t -1.62)なので、月末 5 営業日以外の日の傾きは b2 の -0.1481、月末 5 営業日の日はそこに b4 が乗って -0.2808 になります。本文の -8.6bps は、この 2 つの差にあたる b4(-0.1327)だけを bps に直した値で、-0.1327 × 0.65 ポイント × 100 ≒ -8.6bps と計算しています。月末 5 営業日の傾きの総量(-0.2808)ではない点にご注意ください。論文が報告している -0.3029 も同じ掛け合わせの項で、後述のとおり換算の分母の取り方も揃えてあるので、比較は同じ土俵で行っています。なお b3(ダミー単独)は +0.00093(t +1.84)で、ずれとは無関係に月末 5 営業日の平均リターンがわずかに高い分をここで吸収しています。
そろえた要因ごとの生の係数:かっこ内は t 値、「換算の分母」と「bps」は Threshold/Calendar の順です。本文の検査結果の表では、この生の係数と t 値をそのまま引用しています。
| そろえた要因 | Threshold b1 | Calendar b4 | 換算の分母 | bps | 営業日数 |
|---|---|---|---|---|---|
| 基準(要因なし) | -0.0433(-0.43) | -0.1293(-1.53) | 0.51 / 0.65 | -2.2 / -8.4 | 4,632 |
| +モメンタム・前日 | +0.0497(+0.35) | -0.1327(-1.62) | 0.51 / 0.65 | +2.5 / -8.6 | 4,632 |
| +日経平均VI | +0.0468(+0.35) | -0.0857(-1.29) | 0.46 / 0.58 | +2.1 / -5.0 | 3,817 |
| +VI・米金利・ドル円 | +0.1447(+0.57) | +0.0007(+0.01) | 0.43 / 0.48 | +6.3 / +0.0 | 1,525 |
bps への換算:bps = 係数 × 換算の分母(ポイント)× 100 です。分母には回帰に入れた列の標準偏差を使います。Threshold はずれ本体の標準偏差(全営業日)、Calendar は掛け合わせの項そのものの標準偏差(同じく全営業日)です。掛け合わせの項は月末 5 営業日以外がゼロになるぶん振れ幅が小さく、月末 5 営業日に限ったずれの標準偏差 1.31 ポイントに対して 0.65 ポイントと、およそ半分になります。この取り方は論文と同じです。差し引く要因を追加すると標本数が変化するため分母も行ごとに変わります。95% の幅も同じ倍率で補正しています。
株式だけ・債券だけの回帰:「+モメンタム・前日」と同じ条件のまま、左辺だけを株式・債券それぞれのリターンに差し替えたものです。b4 は株式が -0.1391(t -1.76)、債券が -0.0064(t -0.92)で、分母はどちらも 0.65 ポイント。本文の -9.0bps と -0.4bps はこれを換算した値です。比較に置いた論文の値(株式 -16.9bps、債券 +2.3bps)も、Threshold ではなく Calendar × 月末 5 営業日の側の数字です。
標準誤差と p 値:標準誤差は、ばらつきの大きさが日によって違うことに強い形式(標本サイズによる調整つきの White 型)で計算しました。系列相関の補正は入れていません。期間の重なる推定を行う「押し下げ期間と反転」の検査だけは、測り方で答えが変わるため 3 通りを併記し、判定は論文が信頼バンドに使っているのと同じ保守的な標準誤差(重なりに強い Hodrick の逆回帰)で読んでいます。t 値は「係数 ÷ 標準誤差」で、p 値は正規近似で出しているため、絶対値が 1.96 を超えるとちょうど 5% を切ります。
符号を入れ替えて確かめた p 値:p 値は回帰とは別の方法でも出しました。他の要因で説明できる分を先に取り除き、残りの符号を日ごとにランダムに入れ替えて 10,000 回引き直し、実際の係数がその中でどれだけ珍しいかを数えます。Threshold は 0.724、Calendar は 0.110。値の粘りを残して 21 営業日のかたまりごとに入れ替えても 0.677 と 0.090 で、どちらも回帰の p 値とほぼ同じです。2 通りの測り方が一致しているので、Calendar が 5% に届かないのは測り方の問題ではありません。
日経平均VIを考慮すると効果が消える理由:日経平均VIは 2010 年 11 月以降(3,817 日)、米 10 年金利とドル円は 2020 年以降(1,525 日、2020 年 1 月〜2026 年 6 月)しか揃いません。上の表のいちばん下の行(+VI・米金利・ドル円)だけ対象がコロナ相場を含む直近 6 年半に縮むので、そこで月末の効果まで消えるのは要因を足した影響というより、この標本の入れ替わりによるものが大きいと思われます。
押し下げ期間と反転
次に、Calendar の押し下げが何日で底を打ち、その後反転して戻るのかを確認しました。論文では「15 営業日以内にほぼ反転する」とされていました。
調べ方は上と同じ回帰で、右辺(ずれとそろえる要因)はそのままに、左辺だけを「翌営業日 1 日ぶんの株式 − 債券」から「翌営業日から N 営業日先までの合計」に置き換え、N を 1 から 15 まで動かします。日をまたいで足し合わせても意味を持つよう、この合計だけは対数リターンでそろえています。押し下げが一時的なものなら、N を伸ばすにつれて効き方はゼロへ戻り、行き過ぎた分まで戻るならプラスへ転じるはずです。
押し下げ期間の検査結果
並べたのは、論文が報告した Threshold の係数 -0.4144 との比較です(表の左端が何営業日先までを合計したかを表します)。
| 検査した項目 | 日本(本検証) | 論文(米国) | 観測された傾向 |
|---|---|---|---|
| 1 営業日先 | Threshold +0.0442 (t +0.31) Calendar -0.1393 (t -1.52) |
係数 -0.4144 | Calendar が押し下げ傾向 |
| 12 営業日先 | Threshold -0.4258 (t -0.44) Calendar +0.8098 (t +1.86) |
係数 -0.4144 | Threshold が押し下げ Calendar は押し上げ |
Threshold は、12 営業日先で -0.4258 と論文の -0.4144 に近い大きさになりますが、t 値は -0.44 どまりで偶然と区別がつきません。1 営業日先ではゼロ近辺で、論文が Threshold で報告した「押し下げてから戻る」という形は、日本のデータからは読み取れませんでした。
一方 Calendar では、形のはっきりした動きが出ました。効き方が 2 営業日先の -0.2130 を底に反転し、5 営業日先でプラスへ抜けたあと、12 営業日先の +0.8098 で最大になります。「月末に押され、2 週間ほどかけて押し戻される」という論文の描像と、形そのものは一致しています。ただし論文がこの形を報告したのは Threshold のほうなので、日本では同じ形が別のルールの側に出ていることになります。
ただし、左辺で N 日ぶんの値動きを足すと隣り合う観測が同じ日を共有するため、測り方によって有意かどうかは変わります。判定に使った保守的な測り方では、どの日数も 5% には届きませんでした(最小でも 12 営業日先の p=0.062)。
したがって、向きは論文と一致するものの、有意とまでは言えません。
重なりのある推定の測定方法
判定に使ったのは論文が信頼バンドに使うのと同じ保守的な測り方(重なりに強い Hodrick の逆回帰)で、この基準ではどの日数も 5% に届きません(最小でも 12 営業日先の p=0.062)。日々のつながりだけを補正する緩い測り方なら 10〜15 営業日先が 5% を切りますが(12 営業日先で t +2.69)、重なりのある標本では不確実性を小さく見積もると知られています。N 日ごとに間引いて重なりを無くすと、5% を切るのは 7・10 営業日先だけになり、係数も大きく振れます(観測数が最少 308 日まで減るため)。
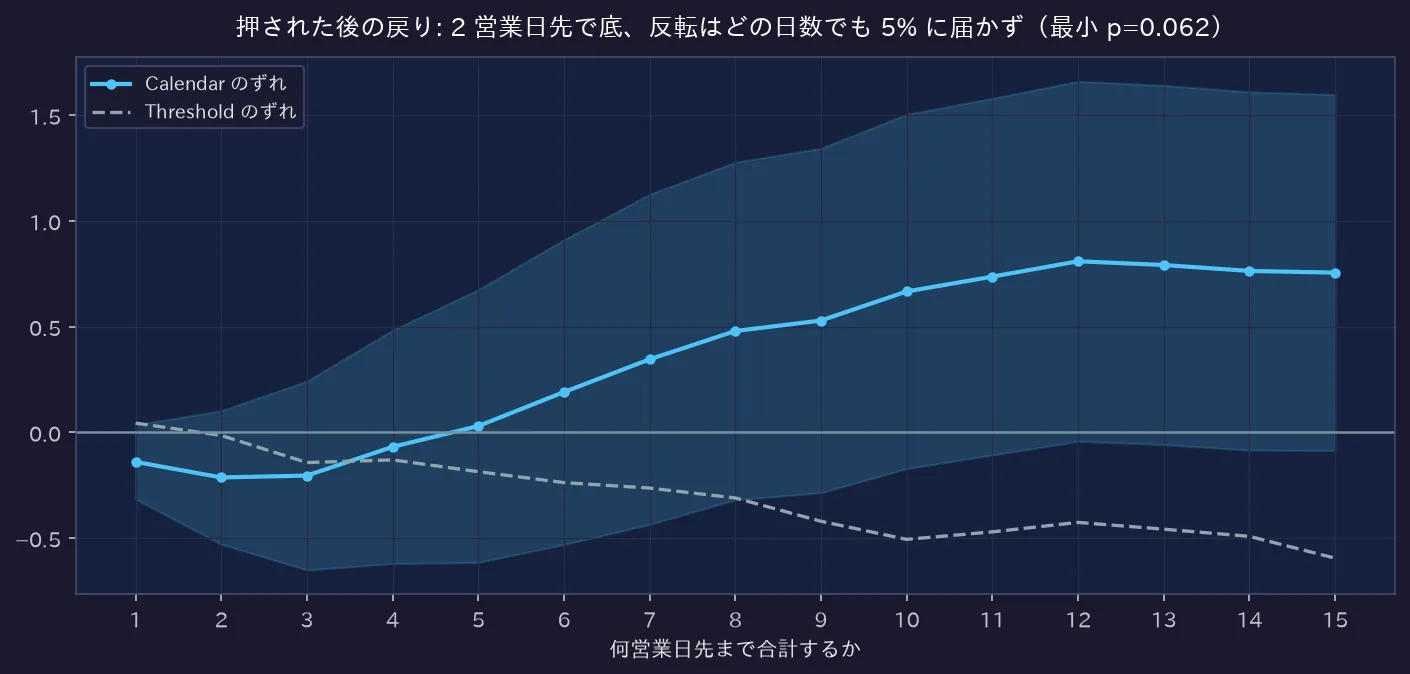 Calendar のずれが何日先まで影響するか。マイナスに沈んだ後プラス側へ抜ける形は論文どおりですが、帯(95% の幅)は 0 をまたいだままで、反転も有意には届いていません。
年間コスト試算
この押し下げが、リバランスを行う投資家にとってどれくらいのコストになっているのか、そして日付をランダムに散らすことでコストが消えるかを確認しました。コストは論文と同じ考え方で、「価格の押し下げ幅 × 1 回に動かす割合の 2 乗 × 年間の回数」として概算しています。自分の売りで安くなった価格で売り、自分の買いで高くなった価格で買う分が、そのまま持ち出しになるという計算です。
年間コストの検査結果
| 検査した項目 | 日本(本検証) | 論文(米国) | 判定 |
|---|---|---|---|
| 年間コストの概算(Calendar と保守シナリオの平均) | 年 3.16bps | 8.0bps | 一致 |
| 月 1 回・日付をランダムにした場合 | 平均 0.74bps | 平均 0.6bps | 一致 |
月末固定の Calendar は年 2.23bps、Threshold は執行のタイミング次第で年 4.10〜7.35bps。論文と同じ組み合わせで平均すると 年 3.16bps です。米国の 8.0bps より小さいものの、桁は同じでした。
では日付を散らすとどうなるか。「月 1 回・ランダムな日に戻す」運用を 10,000 通り試すと、年間コストは 平均 0.74bps と 3 分の 1 以下に下がりました。「日付が読まれるからコストになる」という論文の筋書きと整合します。
ただし注意点が 2 つあります。ひとつはトレードオフの問題で、日付を散らすと Calendar からの追随誤差が年率 37.6bps(論文の米国値は 35bps)生じます。ベンチマークへの追随を厳しく求められる運用者には無視できない大きさです。もうひとつは、この 3 分の 1 という差が押し下げを月末の何日ぶんで測るかに左右されること(セクション末尾に詳細あり)。そもそも機関投資家の売買そのものを見ていないので、コストの原因も特定できていません。
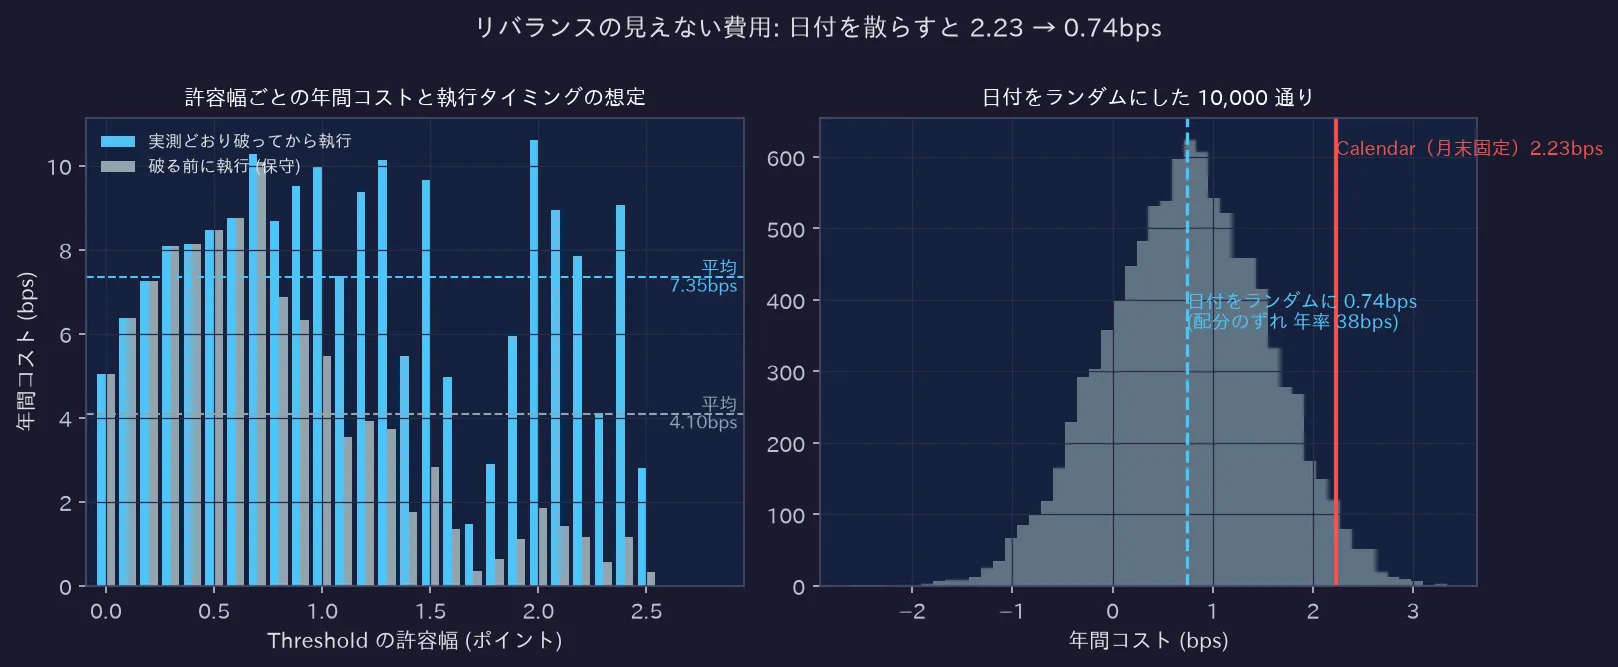 右図のヒストグラムは日付をランダムにした場合のコスト分布。赤い縦線(Calendar=月末固定)がグラフの右寄りにあり、日付固定が大きなコスト要因であることが分かります。
追検証:コストの差はどこまで「日付」由来か
何を変えたか:年間コストは「押し下げ幅 × 1 回に動かす割合の 2 乗 × 年間の回数」で概算しています。このうち後ろの 2 つ(1 回に動かす割合 0.98 ポイント、年 12 回)は月末固定でもランダムでも同じ値なので、両者のコストの差は押し下げ幅だけから生まれます。そしてその押し下げ幅は、どの日で計測するかで変わります。そこで計測する日の範囲を次の 2 通りに取り替え、月末固定とランダムの両方を測り直しました。範囲は必ず両者そろえて変えています。
- 直前 5 営業日:リバランス日で終わる 5 営業日(月末固定ではこれが月末 5 営業日にあたります。全 1,140 日)。論文が推定に使っているのはこちらです。
- リバランス日 1 日のみ:実際に配分を戻すその日だけ(全 228 日)。
結果:範囲を 1 日に狭めると、月末固定のコストだけが 3 分の 1 近くまで落ち、ランダム側はほとんど動きませんでした。
| 押し下げ幅を測る日 | 月末固定の押し下げ幅 | 月末固定(Calendar) | 月 1 回・日付はランダム | 比 |
|---|---|---|---|---|
| リバランス日で終わる直前 5 営業日 | -0.1936 (t -3.44) | 2.23bps | 0.74bps | 3.0 倍 |
| リバランス日 1 日のみ | -0.0759 (t -0.55) | 0.87bps | 0.72bps | 1.2 倍 |
考察 1:結論の向きは、測る範囲を変えても動かない。どちらの範囲でもランダム化した側が下に来ます。
考察 2:差の大きさを作っているのは、月末固定の側だけ。比は 3.0 倍から 1.2 倍まで縮みますが、動いたのは月末固定(2.23 → 0.87bps)で、ランダム側は 0.74 → 0.72bps とほぼ変わりません。
考察 3:押し下げはリバランス日当日ではなく、そこへ向かう数日に出る。リバランス日 1 日だけで測った押し下げ幅は -0.0759(t -0.55)で 0 と区別できず、手前 5 営業日をまとめて測ると -0.1936(t -3.44)になります。観測数が 1,140 日から 228 日へ減るぶん t 値は出にくくなりますが、点推定そのものも 4 割ほどまで縮んでいるので、日数の差だけでは説明できません。
先回り戦略
最後に、このリバランスを先回りして売買した場合のパフォーマンスを確認しました。
先回り戦略の検査結果
| 検査した項目 | 日本(本検証) | 論文(米国) | 判定 |
|---|---|---|---|
| 先回り売買の成績 | 年率リターン +6.07% 効率 0.65 |
効率 1.11 | 全期間は一致・後半は再現せず |
| TOPIX先物保持 | 年率リターン +7.24% 効率 0.31 |
効率 0.35 | 比較のための基準 |
先回り戦略の成績は、年率リターン +6.07%、年率の振れ幅 9.29%、効率(リターン ÷ 振れ幅)0.65 でした。TOPIX先物を単に持ち続けた場合は、年率リターン +7.24%、振れ幅 23.29%、効率 0.31 です。リターンそのものは買い持ちのほうが高いのですが、振れ幅が 2.5 倍あるぶん効率では下回ります。
ただしこの 0.65 は、そのまま受け取れる数字ではありません。
- 手数料を引くと 0.38:片道 3bp を控除しただけでここまで落ち、論文の米国値 1.11 には遠く及びません。
- 後半だけで測ると 0.33:シグナルの調整に使った前半を外すと 0.33 まで落ちます。同じ後半に TOPIX先物を持ち続けるだけで 0.64 なので、順位は逆転します。
今回の検証は、様々な条件を単純に仮定した概算であり、好成績は 2008 年秋を含む前半に偏っている点にも注意が必要です。
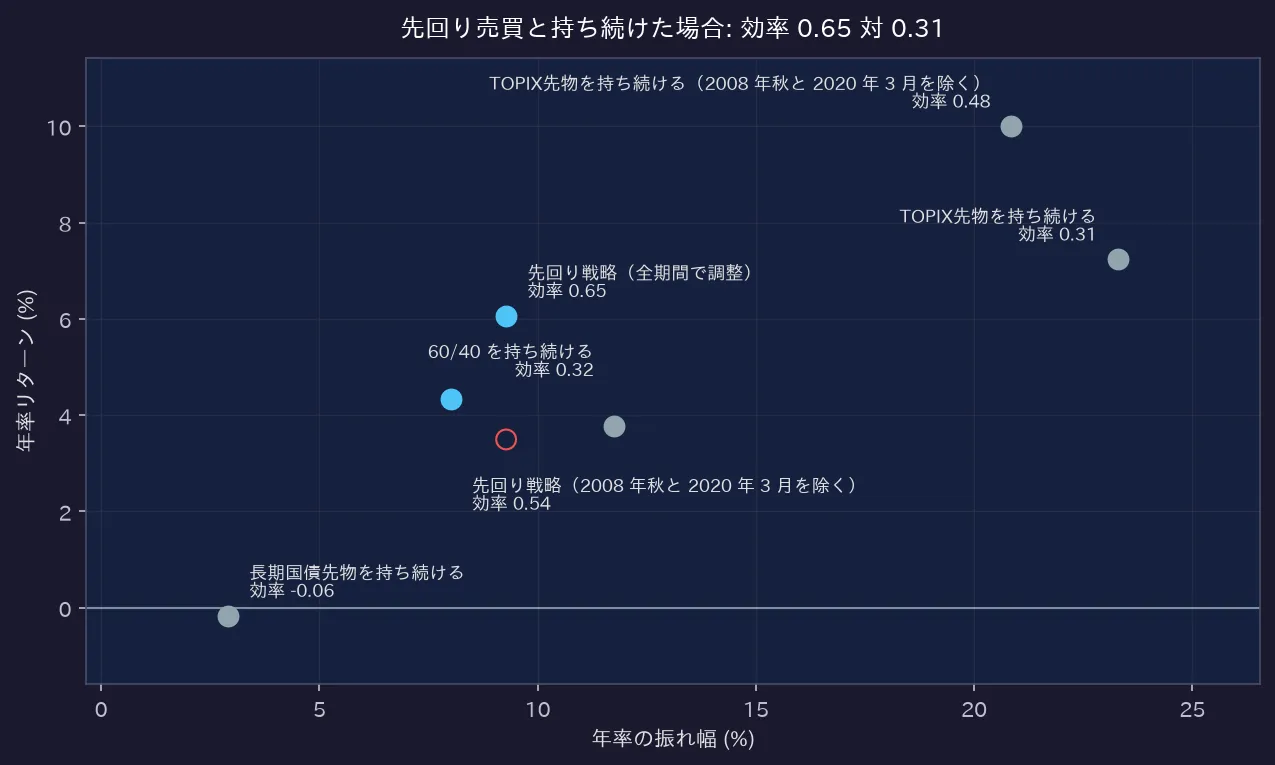 横軸がリスク、縦軸がリターン。左上に位置するほど効率が良いことを示します。図は全期間の成績で、先回り戦略は単なる買い持ちよりも効率が良いですが、手数料を考慮すると差は縮まります。
6. まとめ
- やったこと:60/40 ポートフォリオの機械的なリバランスが、日本の株式および国債市場に与える一時的な価格圧力を検証しました。
- 分かったこと:統計的に有意ではありませんが、日本市場に特有の傾向が確認できました。押し下げ期間や取引コストの影響も観測できました。
- これから気になること:こうした「悪意のない機械的なルール」の集積が将来の市場流動性にどう影響するのか、今後の多様な研究や検証により明らかになっていくと良いですね。