決算サプライズは過去まで見ないとわからない?日本の大型株で PEAD を測り直す
1. どんな論文?
決算が予想を上回った銘柄がその後もじわじわ上がる PEAD (決算発表後のドリフト) は、直近 1 四半期の決算サプライズだけで測ると、もはや統計的に確かめにくくなっています。著者らは過去 12 四半期分のサプライズをまとめて機械学習にかけ、この現象が「古い四半期の側」に移って生き残っている可能性を示しました。一般的にアノマリーは小型株にしか残らないと言われがちですが、この効果が最も強く出たのは大型株でした。
2. 直近 1 回の決算サプライズだけでは不十分
注目する企業の決算発表で「通期予想を上方修正」という見出しが出たとしましょう。翌日の寄り付きで買うかどうかは、個人投資家にもなじみのある判断です。米国株では、この「好決算に乗る」戦術の期待値が、売買コストを引くと月あたり −0.11% まで沈んでいます。著者らはシグナルの参照範囲を直近 1 回から過去 3 年分へ広げることで、より有効な情報の抽出を試みました。
3. 論文の解説
Tomasz Kaczmarek (Poznań University of Economics and Business)と Adam Zaremba (Montpellier Business School)による研究です。ファイナンス分野の査読誌 Finance Research Letters に掲載されています。
「直近 1 回」を見るだけではもはや不十分?
PEAD は 1968 年の報告以来、時代も市場も地域も越えて確認されてきた、最も長生きな実証アノマリー (市場の説明しにくい癖) の 1 つです。ところが近年は先進国市場と大型株を中心に縮小の報告が続き、この戦略はもう終わったという見方が優勢でした。
著者らが問題視したのは、その主張の前提です。先行研究も実務家も、参照するのは決まって直近 1 回でした。多四半期に踏み込んだ Loh and Warachka (2012) の Streak も、数えるのは同じ向きのサプライズが何回続いたかだけです。人は直近の出来事を重く見て古い手がかりを割り引く —— 行動科学が示すその癖を市場も共有しているなら、古いサプライズの並びにはまだ情報が残っているはずです。
3 年分のサプライズから「重要なものを抽出」して予測する
この論文の入力と出力は、拍子抜けするほど単純です。各銘柄について最大 12 四半期分の SUE を新しい順に並べたベクトルから、elastic net で翌月の超過リターン (無リスク金利を引いた後のリターン) を予測します。登場する部品は 3 つだけです。
- SUE (標準化決算サプライズ) : 実績の 1 株当たり利益からアナリストのコンセンサス予想を引き、予想の外れ方のばらつきで割った「驚きの大きさ」
- ラグ : 何回前の決算か。ラグ 3 なら 3 四半期前の SUE を指す
- elastic net : 説明変数(SUE とラグ)から予測に有用なものを抽出する機械学習手法
工夫はモデルの選び方にあります。隣り合う四半期の SUE はよく似た動きをするので、素直に回帰すると係数が安定しません。elastic net は Lasso と Ridge を混ぜて不要な変数を削るため係数が落ち着き、しかも線形のままなので「どの四半期がどれだけ効いているか」を絶対値として読み出せます。ニューラルネットワークや決定木も試したうえで採用していないのは、複雑なモデルが過学習しがちで、単純な指定でも同等だったからです。
米国株 30 年分で測ると
実験では CRSP の株価と I/B/E/S のアナリスト予想を利用し、1995 年からの月次パネルのうち 2005〜2024 年の 20 年をテスト期間、対象は年あたり約 1,800 社の米国普通株としました。毎月末に予測リターンで十分割し、最上位を買い最下位を売るロング・ショートを組んで、直近 1 四半期だけの従来型および既存手法 Streak と比較しました。結果として、従来型や Streak が有意な収益を出せなかったのに対し、12 四半期分の SUE を用いたモデルでは月次スプレッド 0.61% (t = 2.62)、シャープレシオ 0.63、アルファ 0.40% (t = 2.12) と、有意な超過リターンが確認されました。サイズ別に割るとマイクロキャップでは履歴を伸ばすほど成績が落ちるのに対し、大型株では 12 四半期で成績が 0.60% に改善しました。
ラグ本数を 1 本ずつ増やすと成績はどう動くか(米国・2005〜2024 年)
何の数値か 使う SUE のラグ本数を 1 から 12 まで変え、それぞれを別のモデルとして組んだロング・ショートの成績です。月次スプレッドは最上位十分位と最下位十分位の月次リターンの差、シャープレシオはリターンを値動きの荒さで割った効率の指標、アルファは既知のリスク要因(Fama–French 6 ファクター = 市場・サイズ・バリュー・収益性・投資・モメンタム)では説明できない超過分で、t 値は Newey–West 調整済みのものです。
| ラグ本数 | 月次スプレッド (%) | シャープレシオ | アルファ (%) | アルファの t 値 |
|---|---|---|---|---|
| 1 | 0.32 | 0.34 | 0.16 | 1.02 |
| 2 | 0.36 | 0.36 | 0.19 | 1.21 |
| 3 | 0.40 | 0.38 | 0.23 | 1.13 |
| 4 | 0.36 | 0.35 | 0.18 | 0.93 |
| 5 | 0.42 | 0.41 | 0.25 | 1.34 |
| 6 | 0.51 | 0.50 | 0.31 | 1.60 |
| 7 | 0.46 | 0.46 | 0.27 | 1.49 |
| 8 | 0.45 | 0.45 | 0.26 | 1.30 |
| 9 | 0.48 | 0.49 | 0.30 | 1.53 |
| 10 | 0.46 | 0.46 | 0.28 | 1.44 |
| 11 | 0.56 | 0.57 | 0.33 | 1.64 |
| 12 | 0.61 | 0.63 | 0.40 | 2.12 |
ポイント 一本調子で上がるわけではなく、4・7・8・10 本目で下がります。アルファの t 値が 2 を超えるのは 12 本目だけで、11 本目は 1.64 にとどまります。
モデルの解釈
著者らの解釈は、elastic net の係数をラグ別・年別に積み上げた図に表れています。20 年前は直近の四半期が最大のウェイトを取っていたのに、その寄与は着実に下がり、近年は古い四半期のほうが重くなっています。市場が効率化し、直近サプライズがすぐ価格に織り込まれるようになった結果、短期モデルが取りこぼす古い決算のパターンが予測価値を得た、と主張しています。
消えたのは PEAD ではなく、PEAD が住んでいた場所でした。
4. 思ったこと
- 実務に活かせそうな示唆はある: 「直近複数四半期の SUE を使う」「大型株のほうが有効」という示唆は、予測モデルや投資戦略の構築において活かせそうです。
- 手法としての「面白さ」はイマイチ: 論文内では様々な手法を試したうえで elastic net を利用したと書かれていましたが、やはり複雑性の高い時系列データを解析するならばより工夫を凝らしたモデルの方が「面白い」と感じます。ドメインの特徴や専門知識をよりモデルに取り入れると、予測精度や得られる知見も向上するのではないでしょうか。
- 日本株で試す場合、アナリスト カバレッジの薄さが課題: この論文の SUE はコンセンサス予想を分子に置くため、日本ではユニバースが大型株に絞られます。もっとも、論文が「最も効く」とする層はまさに大型株なので、致命傷ではないかもしれません。日本には期初に会社自身が通期予想を開示する慣行もあり、分子をそちらに差し替えるという日本版の設計も考えられます。
5. 検証してみました
情報の所在が日本でも移ったのか、私も測ってみました。論文は米国株だけを扱っているので、市場を日本に移し、論文のテスト期間が終わる 2024 年 12 月から先も含めています。
結果は、論文が立てた 5 つの主張のうち、日本の大型株で同じ向きに出たのは 1 つというものでした。
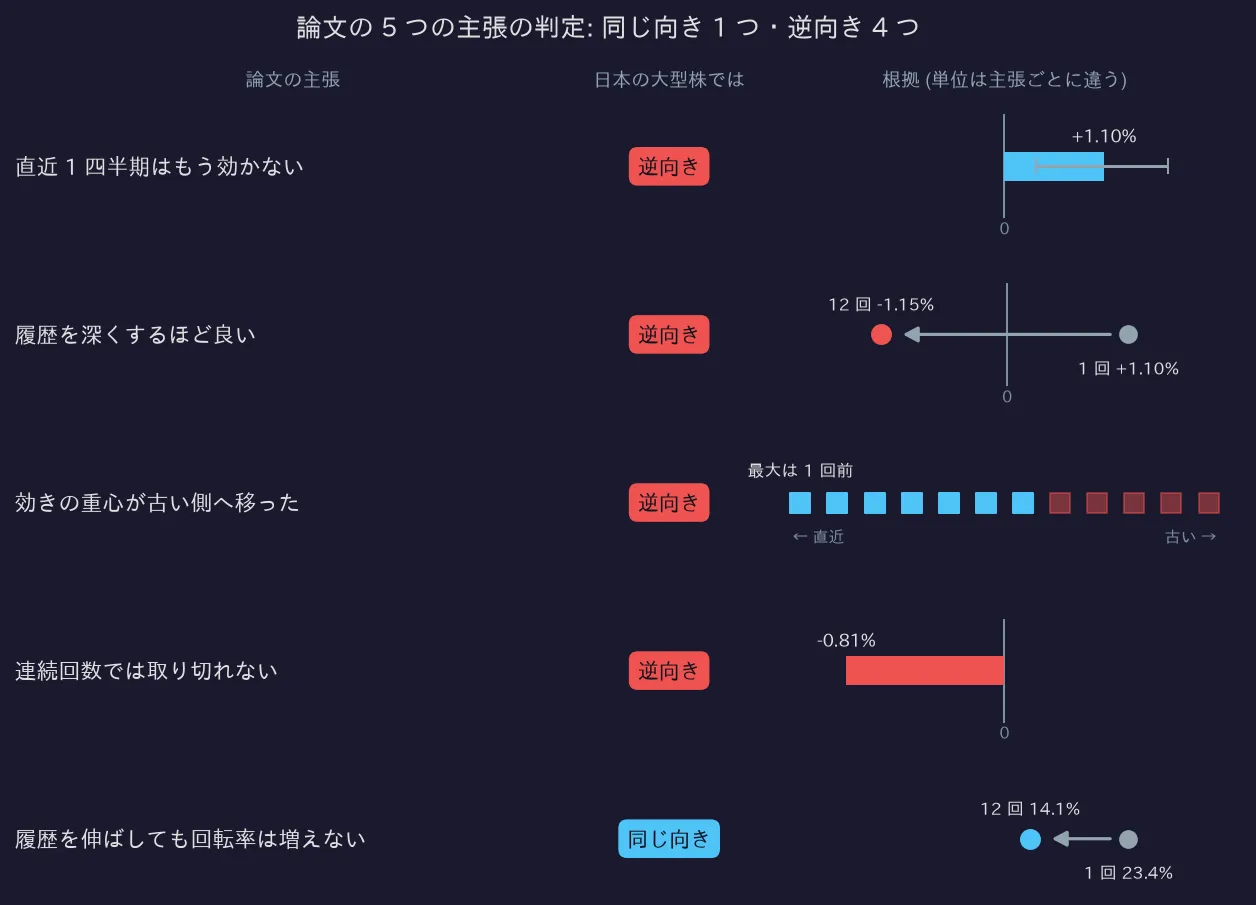
左が論文の主張、中央が日本の大型株での判定、右がその根拠です。
同じ向きに出たのは「履歴を伸ばしても毎月の売買が増えない」の 1 つだけで、残る 4 つは食い違いました。論文の中心にある「履歴を深くするほど成績が上がる」も、その出発点である「直近 1 四半期だけではもうリターン差を作れない」も、日本では逆を向いています。
論文とは実験方法に 3 点違いがあります。アナリスト予想がないため期待値は前年同期の実績を利用し、銘柄数の制約から十分位ではなく五分位に分け、発行済株式数がないため等加重にしました。
SUE は、決算短信 1 枚から作ります。1 ページ目に並ぶ当期と前年同期の 1 株当たり利益から、この四半期だけの差を取り出し、開示前日の終値で割ってから、同じ月末に並ぶ全銘柄の中で標準化しました。0 は「前年並み」を指し、大きさはその月のばらつきの何倍かを表します。
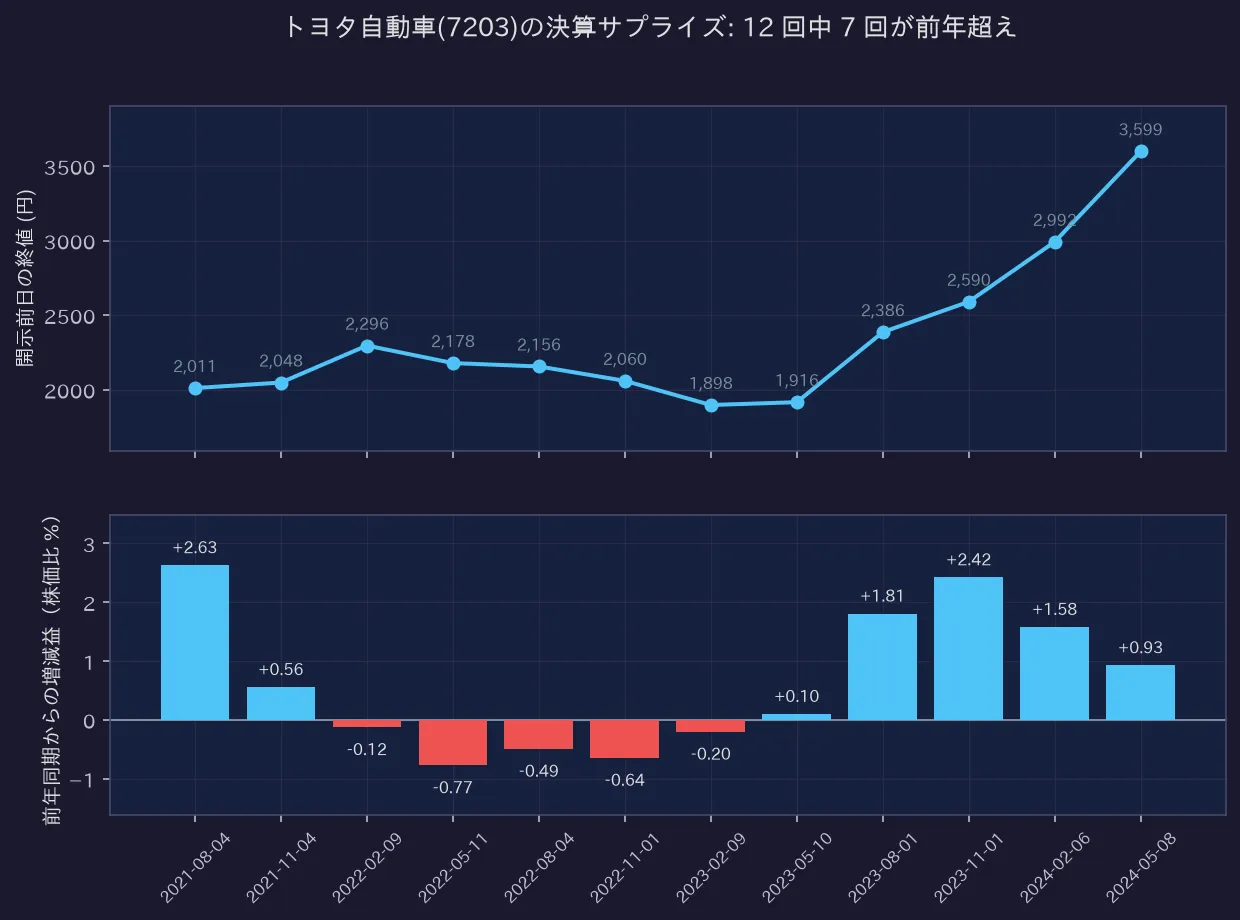
下段の棒 1 本が決算 1 回で、1 株当たり利益が前年同期よりいくら増えた(減った)かを、開示前日の株価で割った値です。株価 2,000 円の会社で 1 株当たり利益が 50 円増えたなら +2.5%。青が前年超え、赤が前年割れで、トヨタ自動車 (7203) の場合は 12 回のうち 7 回が青です。
決算から SUE の算出
表の読み方 「累計の差」は決算短信が刷る期初からの累計どうしの前年同期差、「この四半期だけの差」はそこから前の四半期までの差を引いた値です(第 1 四半期は両者が同じ)。株式分割を挟んだ銘柄は、1 株当たり利益を株価と同じ株数基準にそろえています。
| 開示日 | 決算期 | 当期 EPS (累計) | 前年同期 EPS (累計) | 累計の差 | この四半期だけの差 | 開示前日の終値 | 増減益 ÷ 株価 | SUE | 次の 1 か月 |
|---|---|---|---|---|---|---|---|---|---|
| 2021-08-04 | 2022年3月期第1四半期 | 64.23 円 | 11.37 円 | +52.85 円 | +52.85 円 | 2,011 円 | +2.628% | 0.43 | +4.25% |
| 2021-11-04 | 2022年3月期第2四半期 | 109.28 円 | 45.04 円 | +64.24 円 | +11.39 円 | 2,048 円 | +0.556% | 0.11 | +5.22% |
| 2022-02-09 | 2022年3月期第3四半期 | 166.45 円 | 105.05 円 | +61.40 円 | -2.84 円 | 2,296 円 | -0.124% | -0.03 | +3.93% |
| 2022-05-11 | 2022年3月期 | 205.23 円 | 160.65 円 | +44.58 円 | -16.82 円 | 2,178 円 | -0.772% | -0.07 | -1.06% |
| 2022-08-04 | 2023年3月期第1四半期 | 53.65 円 | 64.23 円 | -10.58 円 | -10.58 円 | 2,156 円 | -0.491% | -0.11 | -10.73% |
| 2022-11-01 | 2023年3月期第2四半期 | 85.42 円 | 109.28 円 | -23.86 円 | -13.28 円 | 2,060 円 | -0.645% | -0.10 | -9.85% |
| 2023-02-09 | 2023年3月期第3四半期 | 138.78 円 | 166.45 円 | -27.67 円 | -3.81 円 | 1,898 円 | -0.201% | -0.03 | +0.94% |
| 2023-05-10 | 2023年3月期 | 179.47 円 | 205.23 円 | -25.76 円 | +1.91 円 | 1,916 円 | +0.100% | 0.02 | +20.96% |
| 2023-08-01 | 2024年3月期第1四半期 | 96.74 円 | 53.65 円 | +43.09 円 | +43.09 円 | 2,386 円 | +1.806% | 0.30 | +6.46% |
| 2023-11-01 | 2024年3月期第2四半期 | 191.26 円 | 85.42 円 | +105.84 円 | +62.75 円 | 2,590 円 | +2.423% | 0.39 | -7.30% |
| 2024-02-06 | 2024年3月期第3四半期 | 291.87 円 | 138.78 円 | +153.09 円 | +47.25 円 | 2,992 円 | +1.579% | 0.28 | +4.72% |
| 2024-05-08 | 2024年3月期 | 365.94 円 | 179.47 円 | +186.47 円 | +33.38 円 | 3,599 円 | +0.927% | 0.12 | -3.26% |
読み取れた件数 読み取りは決算短信のサマリーを Gemini 3 Flash に渡しており、走査した 5,005 件のうち 4,328 件を使っています。落ちた 619 件の内訳は、サマリーのテキストを取り出せない PDF や通信エラーのほか、株式分割・併合を挟んで 1 株当たり利益がどちらの株数で刷られたか決められなかった 135 件です(決められないまま引き算すると 2 つの株数基準をまたぐので、歪めずに落としています)。これとは別に、株価が足りないなどの理由で 2 銘柄が対象から外れました。
検査 1: 直近の決算に、もう手がかりは残っていないか
何回前の決算に、次の 1 か月を占う手がかりが残っているのかを見ます。SUE を新しい順に並べて 1 本だけを取り出し、毎月末に 5 分位へ分けて上下 20% のリターン差を測りました。
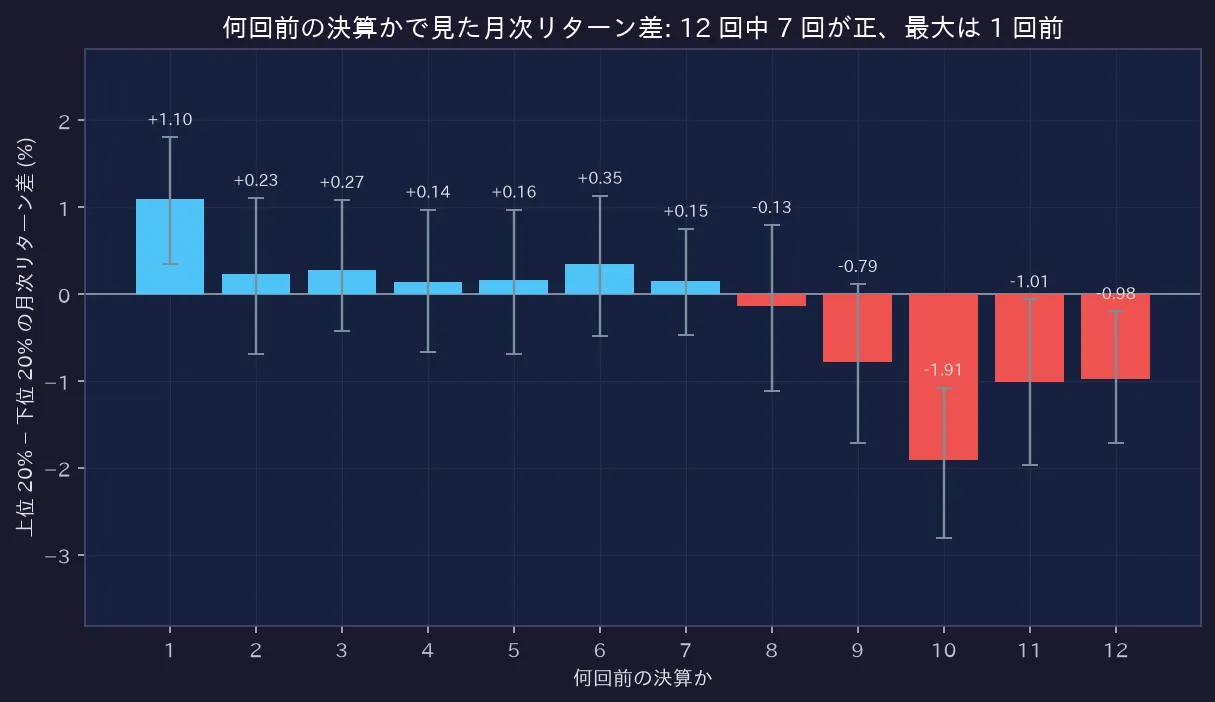
棒が上に伸びた回は、その回の決算サプライズが大きい銘柄ほど翌 1 か月のリターンが高かったことを表します。ひげは 1000 回取り直したときの幅で、0 をまたぐ回は向きを断定できません。
正の値が並ぶのは 7 回前までで、最大は直近 1 回前の +1.097%。8 回前から先は逆向きに振れます。1000 回取り直して幅が 0 を外れるのは 4 本だけで、直近 1 回の +0.345% 〜 +1.807% と、10〜12 回前の負が 3 本です。手がかりが古い側へ移るという論文の形にはならず、日本の大型株ではむしろ直近 1 回にいちばん強く残っていました。
検査 2: 古い決算を積めば成績が上がるか
決算を何回前まで使うと成績が良くなるのか。論文の主張の中心です。直近 K 回ぶんの SUE を平均して 1 つのスコアにし、検査 1 と同じ 5 分位で測りました。どの回数も、5 通りすべてが測れた共通の 27 か月にそろえています。K を大きくするほど差が伸びていれば、論文と同じ傾向になります。
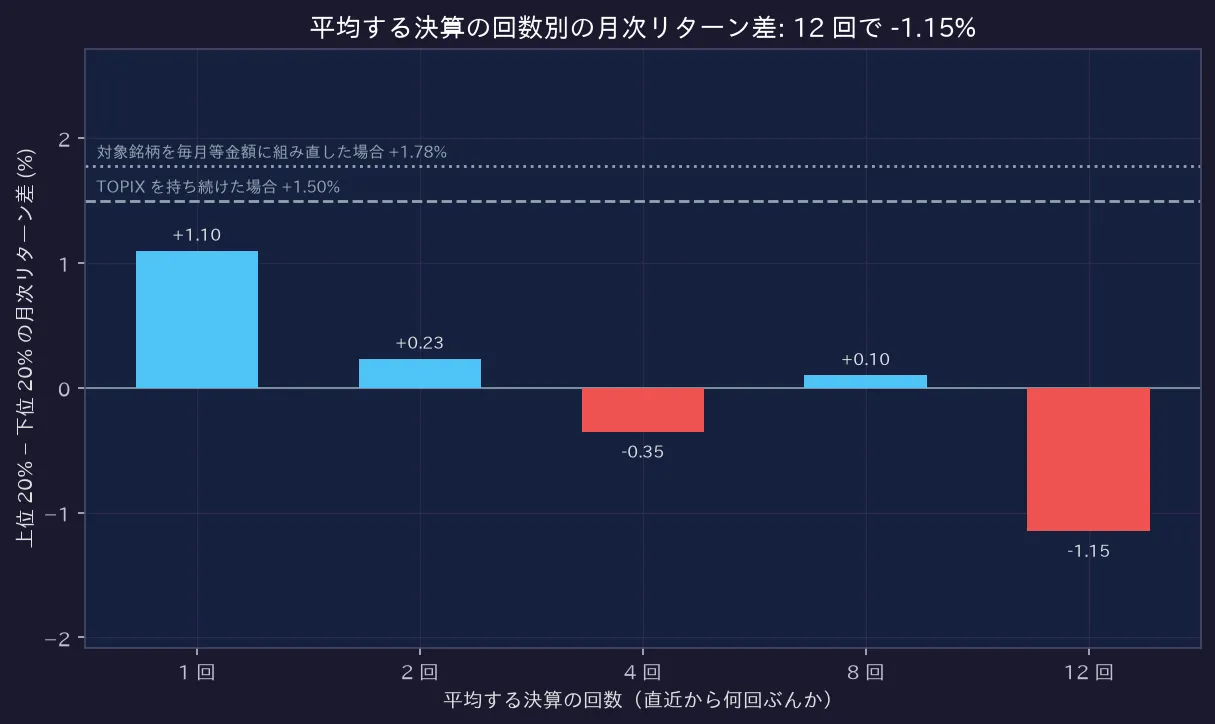
直近から K 回ぶんの平均を使ったときのリターン差。破線・点線は、同じ 27 か月を対象銘柄の等金額と TOPIX で持っていた場合の水準です。
| 平均する回数 | リターン差 | 入れ替え率 |
|---|---|---|
| 1 回 | +1.097% | 23.4% |
| 2 回 | +0.233% | 18.8% |
| 4 回 | -0.351% | 14.9% |
| 8 回 | +0.101% | 14.1% |
| 12 回 | -1.146% | 14.1% |
1 回だけの +1.097% に比べ、論文の本命である 12 回は -1.146% とマイナスです。深くするほど良くなるという関係は出ていません。一方、入れ替え率だけは論文と同じ傾向が観測されました。23.4% から 14.1% へ下がり、履歴を伸ばすほど売買が減るという米国の所見 (36.0% から 30.8%) と合致しています。
重みを機械学習で推定したらどうなったか
elastic net 分析 論文は 12 四半期ぶんの SUE に elastic net で重みを推定します。本検証でも同じ縮め方で、その月より前に結果が出ている月だけを使って重みを推定するやり方も試しました(本文では単純平均を用いています)。ただしペナルティが効いて係数が全部 0 になった月は順位を付ける材料が無いため、成績から除外しています。下では深さごとに、重みを推定できた/重みがつかなかった月数をまとめています。
| 平均する回数 | 重みを推定できた月数 | 重みが付かなかった月数 | 割合 |
|---|---|---|---|
| 1 回 | 57 か月 | 50 か月 | 88% |
| 2 回 | 55 か月 | 48 か月 | 87% |
| 4 回 | 27 か月 | 21 か月 | 78% |
| 8 回 | — | — | 順位を付けられた月が 6 に満たず、成績が出せなかった |
| 12 回 | 25 か月 | 11 か月 | 44% |
同じ銘柄集合に絞ると学習に使える行はさらに減り、共通の 27 か月で値が残ったのは 4 回 (-1.409%、6 か月) と 12 回 (+0.802%、14 か月) だけでした。論文は米国 1,800 社・10 年ぶんの学習データでこの推定を行っています。今回の結果は、日本で学習が効かないというより、222 社・数年では学習に足りないことを示していると考えられます。
検査 3: Streak より優れた結果が出たか
論文が比較相手に置いたのは Streak —— 同じ向きのサプライズが何回続いたかを数えるだけで、SUE の大きさを見ない指標です。12 回をまとめる手間がこれに勝っているのかを、「素の成績」と「Streak では説明できない上乗せが残るか」の 2 段階で確かめます。
素の成績では、12 回をまとめた戦略のほうが負けていました。Streak で同じ 5 分位を作るとリターン差は +0.291% で、こちらの -1.146% を上回ります。
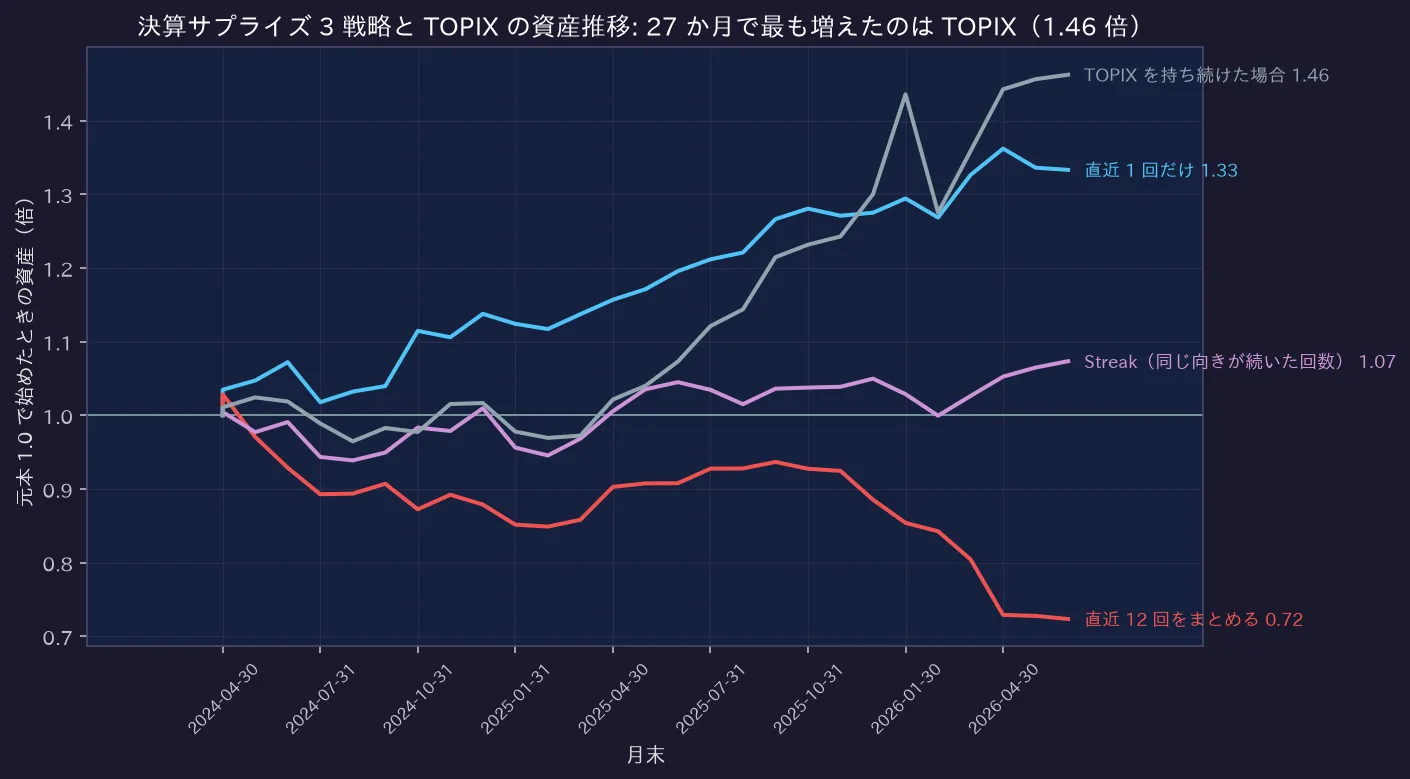
元本 1.0 から積み上げた資産。12 回をまとめた戦略では元本を割りました。
それでも、12 回のまとめ方に Streak には無い情報が残っている可能性はあります。そこで 12 回の戦略の月ごとのリターンを、直近 1 回だけの戦略・Streak・その両方で説明し、説明しきれずに残った分(回帰の切片)を測りました。これが正なら、履歴をまとめること自体に固有の上乗せがあることになります。
| 12 回の戦略を説明した材料 | 説明しきれずに残った分 (月あたり) | t 値 | 説明できた割合 |
|---|---|---|---|
| 直近 1 回だけの戦略 | -1.037% | -1.67 | -3.4% |
| Streak の戦略 | -1.204% | -2.06 | -1.4% |
| その両方 | -0.807% | -1.29 | 1.0% |
3 通りとも残った分は負で、固有の上乗せは見つかりませんでした。論文は米国の 4 通りすべてで +0.33〜+0.60% の上乗せが有意に残ったと報告しており、5 つの主張の中でここが最も大きく食い違います。説明できた割合が負なのは、説明する側の 2 戦略を持ち出すより、ただの平均を当てるほうが当たったという意味です。t 値は自己相関を補正した値ですが、補正しなくてもほとんど動きません。ただし 27 か月では、仮に論文と同じ差があっても t 値は 1 前後にとどまります。
6. まとめ
- やったこと: 決算サプライズの予測情報が古い四半期へ移ったという論文を、東証の大型株の決算短信と株価で日本に移して測り直しました。
- 分かったこと: 手がかりはむしろ直近 1 回の決算に残っていて、論文が描いた「古い側へ移る」形は出ませんでした。検証データをより長い期間用意すれば結果も変わったかもしれません。
- これから気になること: 日本市場特有の情報である「会社自身の通期予想」を SUE に準ずる情報として活用できないか調査してみたいです。