銘柄入替から生じるインデックス投資の「隠れコスト」
1. どんな論文?
ドイツの主要株価指数である DAX 40 への新規採用銘柄は、採用前に指数を大きく上回る一方、採用後の 2 年間で大幅にアンダーパフォーム(指数の成績を下回ること)する傾向があることを実証した論文です。この現象を「パッシブなインデックス投資に潜む構造的なパフォーマンスの押し下げ要因」と解釈し、投資家が負わされる隠れたコストの存在を浮き彫りにしています。
2. インデックス投資の中身は誰が決めている?
「パッシブ運用(銘柄を自分で選ばず、決められた指数に丸ごとついていく運用)」の代表格であるインデックスファンド。「市場全体を丸ごと買うのだから、余計な判断は挟まらない」と安心感を抱きがちです。
しかし、指数の構成においては「誰が、どのタイミングで構成銘柄を入れ替えるか」という、人間による能動的な判断が必ず埋め込まれています。日経平均株価や TOPIX のような主要指数でも定期的な銘柄入れ替えが行われ、指数連動型の運用では実効日(実際に指数の中身が入れ替わる日)の終値で機械的に株を買わなければなりません。
本論文は、この仕組みが孕む構造的な歪みに切り込みます。直近で最も値上がりした銘柄を選んで高値で買わされ、その後の巻き戻しの損失をインデックス投資家が静かに負担しているのではないか。ドイツ株式市場を舞台にした研究ですが、日本の投資家にとっても無視できない本質的な問いを投げかけています。
3. 論文の解説
本研究は、学術界(International University of Monaco など)と実務界(Commerzbank)の専門家からなる 3 名の研究チームによって発表されました。この成果は、金融経済学の専門誌 Review of Financial Economics に掲載されています。
どのような問題を解こうとしたか
ETF(上場投資信託)は、低コストで透明性の高い投資手段として普及しました。しかし、既存の ETF 研究はアービトラージ(裁定取引)などの短期的な用途に偏っており、長期投資の視点からの評価が手薄でした。
研究チームは、「指数に投資することは決してパッシブではない」という見方を出発点にしました。指数プロバイダーは銘柄の選定や入れ替えのタイミングという能動的な決定を行っており、投資家はその結果を丸ごと引き受けています。そこで研究チームは、ドイツ最大級の企業で構成される「DAX 40」の構成銘柄変更のタイミングに着目し、投資家が「反落が待っている割高な企業」を買わされていないかを検証しました。
どんなモデルで検証したか
研究チームは、イベントスタディ的な相対リターン分析と、市場中立(買いと売りを同額組み合わせ、市場全体の値動きに左右されないようにした状態)の取引戦略を構築しました。
ある銘柄が DAX に採用される際、その新規採用銘柄を 1 単位空売り(ショート)し、同時に DAX ETF を 1 単位買い建てる(ロング)というポジションを組みます。これを 12 カ月・18 カ月・24 カ月という固定期間保有し続け、日次リバランス(ポジション比率の調整)を行います。
資産価格テストのモデル詳細(6ファクター回帰)
著者らは、戦略の累積リターンから系統的リスク要因を排除し、「真の超過リターン(アルファ)」を測定するために、Fama and French (2018) の 6 ファクターモデルを採用しました。推定式は以下の通りです。
R_strat,t - c_t = α + β_Mkt-RF (Mkt-RF)_t + β_SMB (SMB)_t + β_HML (HML)_t + β_MOM (MOM)_t + β_CMA (CMA)_t + β_RMW (RMW)_t + ε_t
ここで、左辺は取引コスト (c_t = 1bp) を控除した戦略の日次リターンです。右辺の各ファクターは以下の意味を持ちます。
- Mkt-RF: 市場全体のリスクプレミアム
- SMB: 小型株効果 (Size)
- HML: 割安株効果 (Value)
- MOM: モメンタム (Momentum)
- CMA: 投資活動 (Investment)
- RMW: 収益性 (Profitability)
この回帰分析の狙いは、採用銘柄が持つ企業固有のリスクエクスポージャー(例えば、モメンタムに乗りやすい、収益性が高いなど)による影響を差し引き、それでも残る切片 (α) が存在するかを確認することにあります。
実験の枠組み
2010 年 1 月から 2023 年 4 月までの間に DAX 指数に採用された 28 件のイベントを対象にしました。比較のベースラインとして、DAX 40 の投資可能なプロキシである iShares Core DAX ETF を使用しています。
採用前(12・6・3 カ月)と採用後(6・12・18・24 カ月)の相対リターンを追跡し、さらに 1 日あたり 1 ベーシスポイント(bp、0.01%)の取引コストを差し引いたうえで、戦略の有効性を 6 ファクターモデルで検証しました。
主な発見と結果
研究チームは、採用前後で劇的な「山と谷」を発見しました。
- 採用前の大幅なアウトパフォーム: 新規採用銘柄は、採用の 12 カ月前から実効日までに、指数を平均 +33.2% も上回っていました。
- 採用後の系統的なアンダーパフォーム: しかし採用後には急失速し、12 カ月後には平均 -12.0%、18 カ月後には -26.5%、24 カ月後には -36.1% と、指数を大きく下回る平均回帰(行き過ぎた価格が元に戻ろうとする動き)を示しました。
- 持続するアルファ: 取引コストを含めない場合、24 カ月保有戦略の日次アルファは 0.25%(年率換算で 71.42%)と非常に高く、日次 2.5bp までのコストなら利益が出ることが示されました。
- 短期的な公表効果の消滅: 過去の研究で言われていた「採用が公表された瞬間に株価が上がる」という短期的な異常リターンは、今回のデータでは確認されませんでした。
結論として、DAX 40 というパッシブ商品のルール自体に、指数投資家が負うべき隠れたコストが埋め込まれていることが示唆されました。
4. 思ったこと
- 直感に反する実務への示唆: 「指数採用が発表されたら大量の買いが入るから、先回りして買えば儲かる」という個人の素朴な直感に対し、「短期の異常リターンはもう存在せず、むしろ長期の巻き戻しリスクを抱える」という示唆は、実務的にも重要に感じました。
- 学術的な限界は残る: サンプル数が 28 件と少なく、特に 24 カ月ホライズンでデータが揃う銘柄がわずか 11 件しかない点はネックです。また、2021 年の DAX 拡大イベントにデータが集中しているため、特定の市場環境の影響を強く受けている可能性も否定できません。
- より大規模な検証に期待: 論文の主張する「山と谷」が一般的に存在するのか、それとも時価総額加重型の指数が持つ普遍的な弱点なのか。日本市場など他の環境でも試してみたいと思わせる、非常に好奇心をそそる研究です。
5. 検証してみました
論文の主張である「指数採用の前後で山と谷が現れる現象」、私も日経平均株価(日経 225)の銘柄入れ替えデータを使って日本市場で試してみました。
結論から言うと、論文と同じ「採用前に上がり、採用後に沈む」形は日本株でも確認できましたが、それを取引戦略に落とし込んで利益を出すのはかなり難しそうです。
以下に、日本市場での検証手順と比較条件を整理します。
- 個別銘柄の追跡: 日経平均に新規採用された 42 社について、採用実施日の直前終値を基準として、日経平均のパフォーマンスとの差分を調べました。
- 論文と同じ市場中立戦略: 採用銘柄を空売りし、同時に指数を買う戦略を組み、12 カ月・18 カ月・24 カ月保有した際のリターンを計算しました。
- プラセボ検証: 「指数に採用されたから沈んだのか、単に大きく上がった揺り戻しが来ただけなのか」を切り分けるため、採用日とは無関係な日に日付を差し替えたシミュレーションも行いました。
個別銘柄の動き
指数に組み入れられた銘柄が、その前後で指数に対してどう動いたかを 1 社ずつ比較します。
特徴的な銘柄の値動き
| ケース | 採用 1 年前 | 採用 1 年半後 | 値動きの特徴 |
|---|---|---|---|
| 楽天 (4755) 2016年10月採用 | -8.6% | -61.8% | 採用前から弱く、採用後も下げ続けた |
| 東京建物 (8804) 2010年10月採用 | -19.6% | -2.9% | 山も谷も現れず、指数並みで推移した |
| エムスリー (2413) 2019年10月採用 | +10.7% | +150.6% | 採用後も大きく伸び続けた例外 |
| ルネサスエレクトロニクス (6723) 2023年4月採用 | +32.8% | -26.6% | 採用前に上げ、採用後に戻した論文通りの形 |
この 4 社は 42 社の成績の分布から特徴的な例を抽出したものです。論文が描いた「採用前に上げて採用後に戻す」形にきれいに当てはまるのはルネサスエレクトロニクスだけで、残りの 3 社はそれぞれ異なる動きをしています。
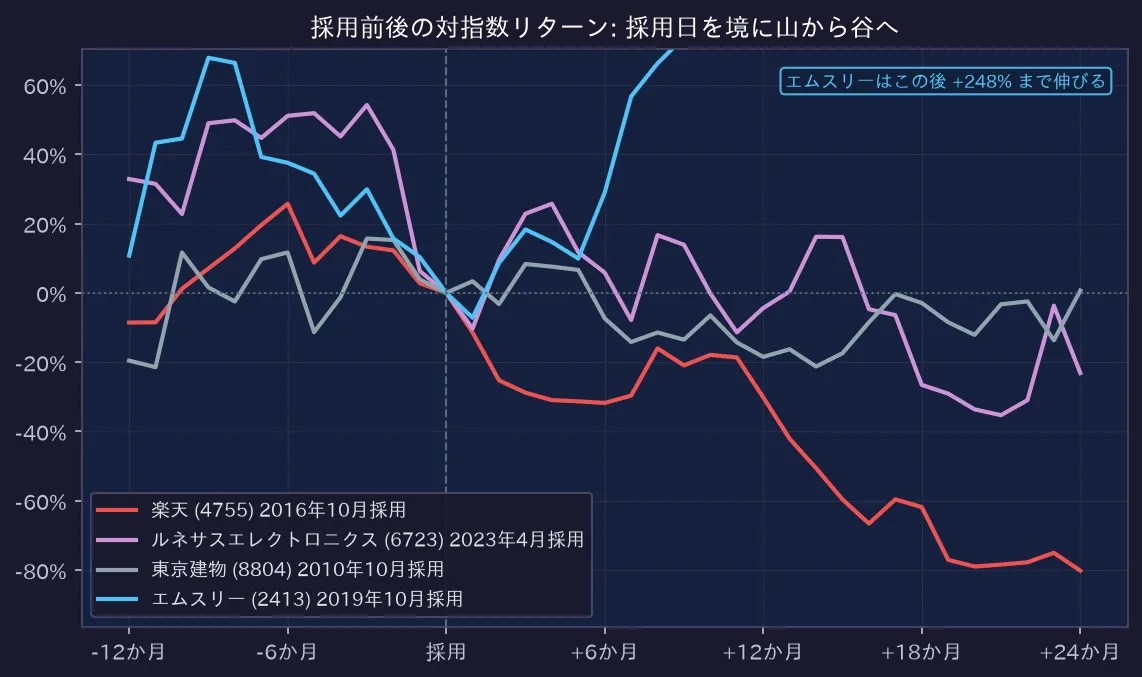 日経平均に加わった銘柄群の成績の推移。特徴的な銘柄のみをピックアップ。
採用前後の平均的な値動き
42 社を平均し、論文と同じ山と谷の形が観測できるかを確認しました。「採用 1 年前」の行では 1 年前から採用日までの値上がり率を、「採用 1 年後」の行では採用日から 1 年後までの値上がり率を計算し、比較対象の指数との差分を集計しています。
| 期間 | 日経平均との差 | TOPIX との差 | 日経平均を上回った社数 |
|---|---|---|---|
| 採用 1 年前 | +25.0% * | +26.9% * | 64.3% (27/42) |
| 採用 6 か月前 | +13.9% * | +15.0% * | 69.0% (29/42) |
| 採用 3 か月前 | +11.1% * | +11.1% * | 71.4% (30/42) |
| 採用 6 か月後 | -2.0% | -1.4% | 38.1% (16/42) |
| 採用 1 年後 | -4.9% | -3.5% | 31.0% (13/42) |
| 採用 1 年半後 | -8.8% | -6.6% | 26.2% (11/42) |
| 採用 2 年後 | -18.5% * | -15.6% | 30.0% (12/40) |
表の * は、統計的に有意な差があることを示しています。
日本株でも、採用 1 年前に指数を +25.0% 上回り、採用 2 年後には -18.5% と大きく沈む傾向が見えました。論文がドイツで報告した +33.2% → -36.1% とは市場も対象銘柄も異なるため水準をそのまま比べることはできませんが、符号は全期間で一致しており、現象の形そのものは日本でも確認できたと言えそうです。
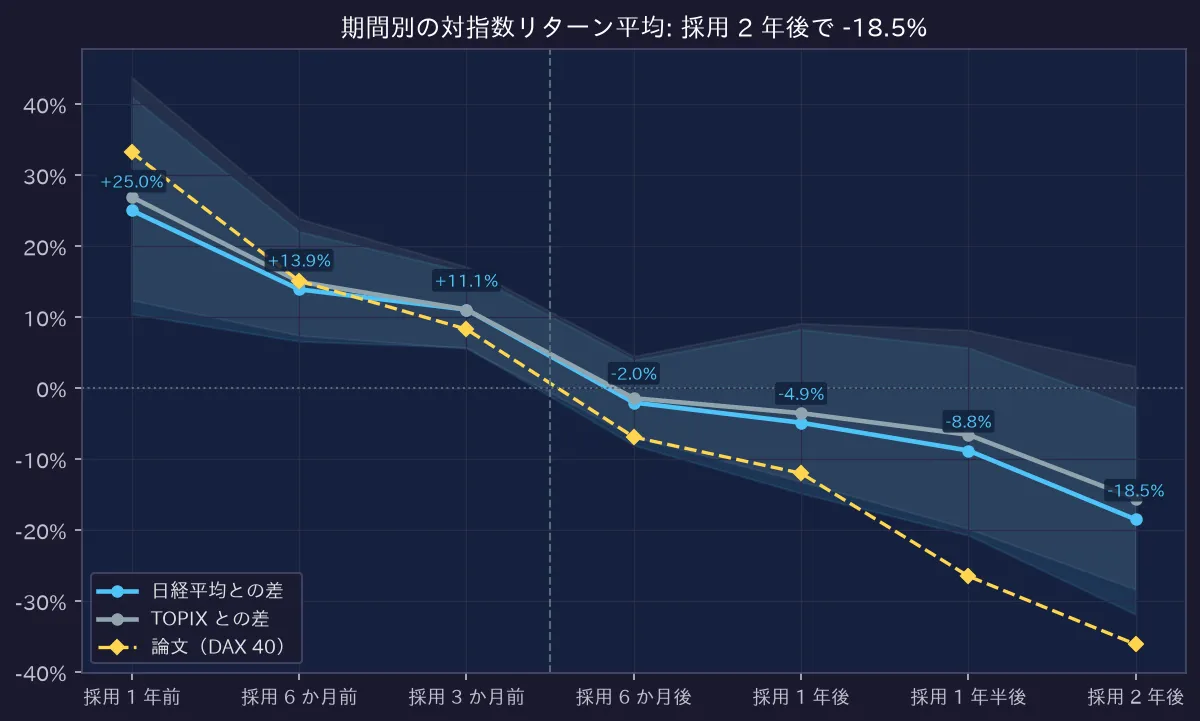 日経平均に加わった企業の対指数リターン平均。採用前に上回り、採用後に沈む明確な傾向が見える。
上げ幅と落ち込みの大きさ
採用前の上げ幅の大きさと、採用後の落ち込みの深さに相関があるかを確認します。
上げ幅と戻りの検査結果
| ケース | 採用 1 年前 | 採用 1 年半後 | 回帰直線からのずれ | 値動きの特徴 |
|---|---|---|---|---|
| エムスリー (2413) 2019年10月採用 | +10.7% | +150.6% | +157.0% | 回帰直線から最も大きく外れた |
| 良品計画 (7453) 2024年10月採用 | +17.1% | +114.6% | +122.1% | 採用後に大きく伸びた |
| ヤマハ発動機 (7272) 2016年8月採用 | -18.9% | +70.2% | +71.4% | 採用前の下落から一転して上昇した |
| 楽天 (4755) 2016年10月採用 | -8.6% | -61.8% | -58.8% | 一貫して下げ続けた |
「回帰直線からのずれ」は、採用前の上げ幅から予想される採用後のリターンと、実際のリターンとの差です。表では 42 社のうちずれの大きさが上位の 4 社をピックアップしています。ずれの大きい 4 社のうち 3 社は採用後に大きく伸びた銘柄で、論文が想定する「上げて戻す」形から外れる方向にばらついています。
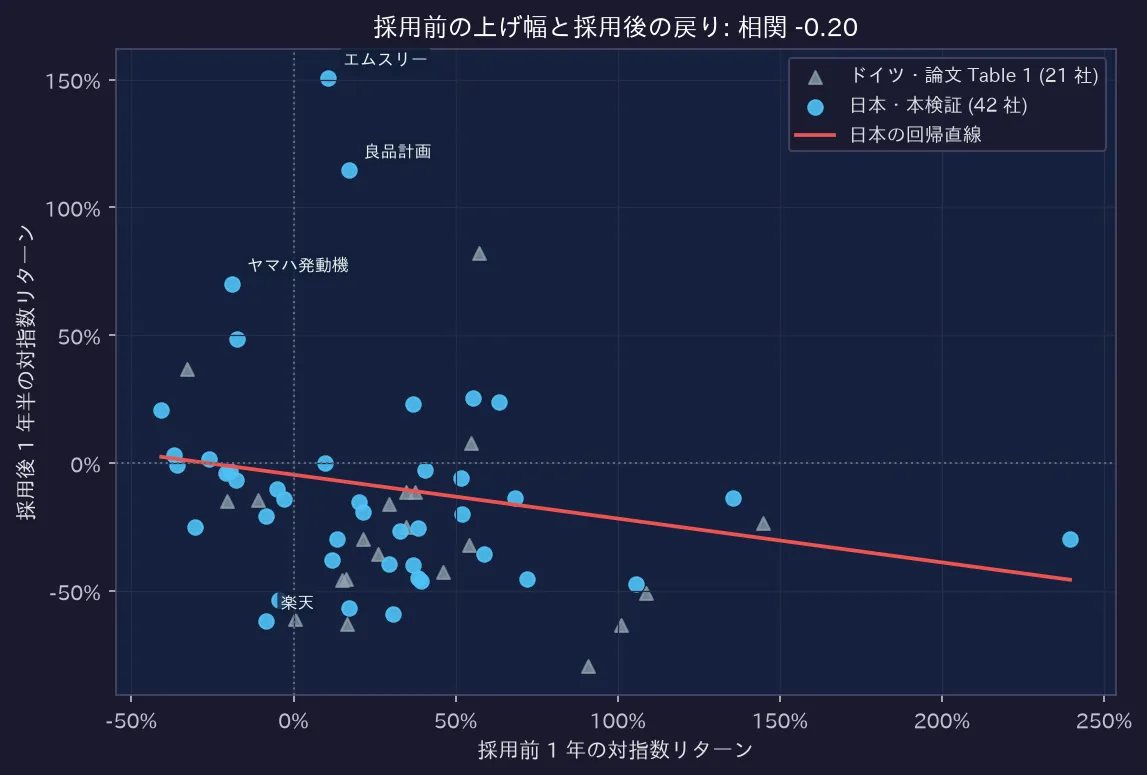 採用前に上げた銘柄ほど後に沈む傾向はうっすら見えるが、相関は -0.20 と弱い。
市場中立戦略の成績
論文が提案した「採用銘柄を空売りし、同時に指数を買う」という市場中立戦略が、日本でも利益につながるかを確認します。表の「均等配分」は同時に持っている建玉の本数で割る配分で、「論文準拠」は論文と同じく 1 件の採用につき一定額を建てる配分です。「指数保有」は、戦略を動かしていた期間そのあいだ指数を持ち続けた場合の成績です。
| 保有期間 | 採用銘柄ショート(均等配分) | 採用銘柄ショート(論文準拠) | 採用銘柄ロング(均等配分) | 採用銘柄ロング(論文準拠) | 指数保有 |
|---|---|---|---|---|---|
| 12 か月 | -4.3% | +20.9% | -53.9% | -98.7% | +313.9% |
| 18 か月 | -16.5% | -12.1% | -35.8% | -99.9% | +378.0% |
| 24 か月 | +35.7% | +220.8% | -52.9% | -100.0% | +391.7% |
結果として、均等配分の建て方では 18 か月保有で -16.5% となり、同じ期間だけ指数を持ち続けた場合のリターン(+378.0%)には遠く及びませんでした。日本の個人投資家が空売りのコストを負担してまで取りにいける利幅ではなさそうです。
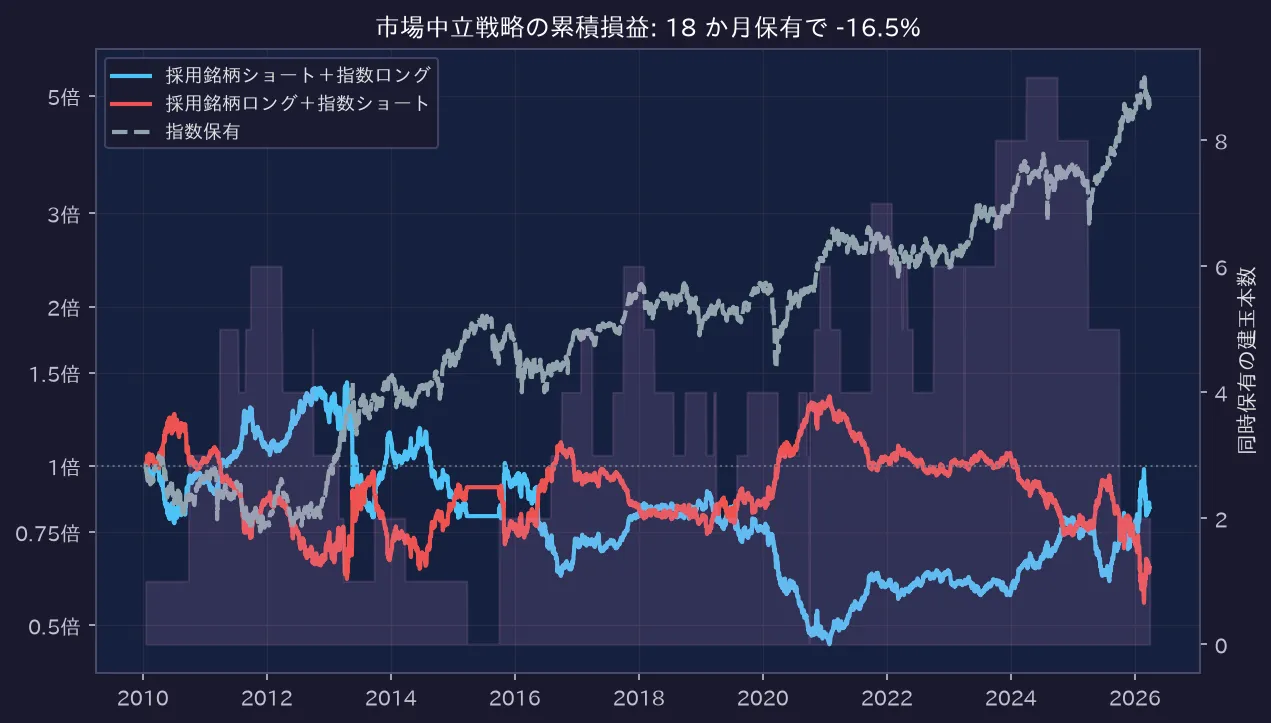 採用銘柄を売って指数を買う戦略の累積損益。18 か月保有でも沈んでおり、同じ期間だけ指数を持ち続けた場合には大きく届かない。
日付を差し替えたプラセボ検証
最後に、「指数に組み入れられた影響で落ち込んだ」のか、「大きく上げた大型株では日付を問わず同様な現象が観測できる」のかをチェックします。採用日ではないランダムな日付を起点に計算を再実行しました。どちらかの条件で候補日が足りない銘柄を除外し、42 社のうち 25 社を検査対象としています。
プラセボ検証の検査結果
| ケース | 採用日の平均 | 日付を差し替えた 1000 通りの平均(散らばり) | 実測値の水準まで沈む割合 | 読み取れること |
|---|---|---|---|---|
| 日付を差し替え | +1.5% | +4.7%(9.0%) | 40.6%(p = 0.406) | 特異ではない |
| 上げ幅が類似の日に差し替え | +1.5% | +3.7%(7.8%) | 42.4%(p = 0.424) | 特異ではない |
どちらの差し替え方でも、実際の採用日で測った +1.5% は日付をランダムに置き換えた分布の中ほどに収まりました。採用後の落ち込みが指数への採用に固有のものだとは、この検証からは言い切れません。
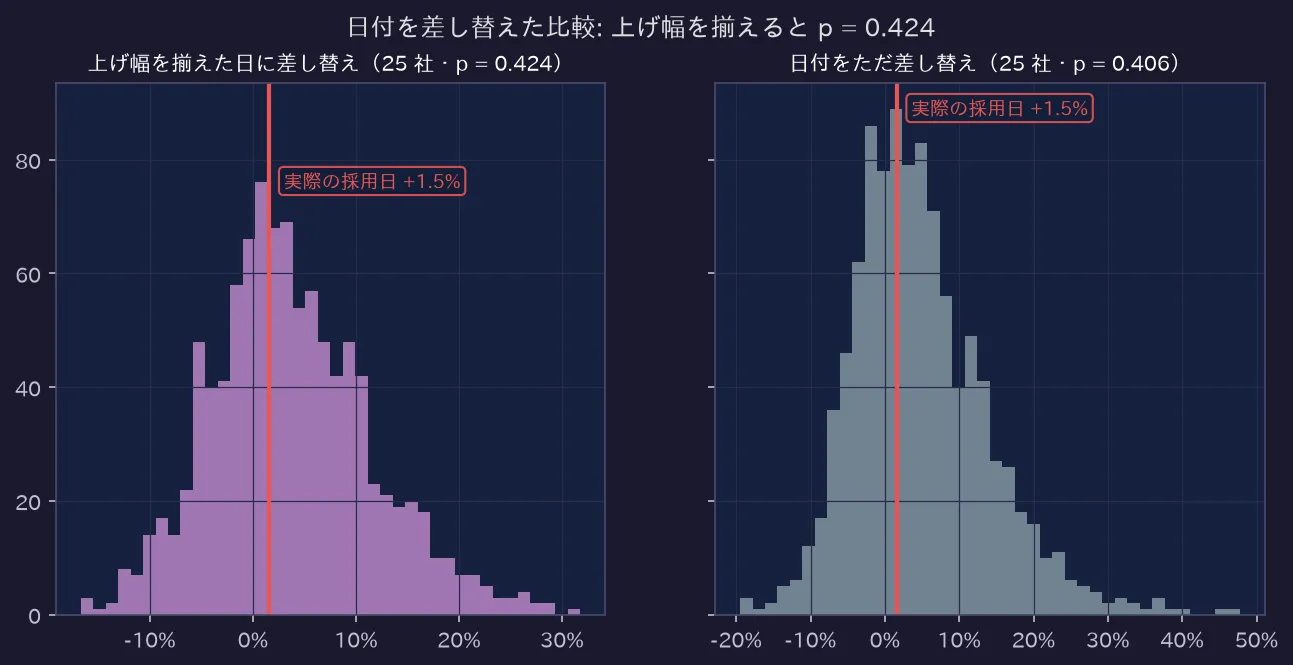 日付をランダムな日に差し替えたシミュレーション。実際の採用日での値(赤線)は特異な外れ値とは言えない。
検証データには、現在の日経 225 に残っている銘柄しか含まれていないため、採用後に成績が悪化して指数から外れた銘柄のデータが欠けている(生存バイアスがある)点には注意が必要です。
6. まとめ
- やったこと: DAX 指数で確認された「採用前の上昇と採用後の下落」という現象を、日経 225 の銘柄入れ替えデータを用いて検証しました。
- 分かったこと: 日本株でも「山から谷へ」という現象の形自体は一致して観測されましたが、それが指数採用固有の効果であるとは言い切れず、ショート戦略で指数保有以上の利益を出すのも難しそうです。
- これから気になること: 日本特有の需給環境(日銀の ETF 買い入れなど)がこの平均回帰の波にどう影響を与えてきたのか、さらなる検証も行ってみたいです。