PBR 是正で企業の稼ぐ力は改善した?日本株で 3 年後を検証
1. どんな論文?
本論文は、東京証券取引所が 2023 年に行った「資本コストや株価を意識した経営」の要請に対して、市場がどう反応したかを実証した研究です。株価の上昇が、企業の稼ぐ力が改善するという期待によるものではなく、慢性的に割安だった企業に対する「値札の付け替え」によって引き起こされたことを鮮やかに切り分けています。
2. PBR 1 倍割れ是正で何が起きたのか
2023 年 3 月、東京証券取引所は上場企業に対し、資本効率や株価の改善に向けた計画を開示するよう要請しました。特に PBR(株価純資産倍率:株価が解散価値の何倍かを示す指標)が 1 倍を割っている企業が名指しされ、日本市場は大きな転換点を迎えます。
ここから日本株は上昇に向かいましたが、果たして市場は「企業がこれから変わる」ことに賭けて株を買ったのでしょうか。それとも、単に割安なまま放置されていた企業に対する「値札」を付け替えただけなのでしょうか。両者は同じ株価上昇をもたらしますが、その後のリターンの意味合いは大きく異なります。
この論文は、2024 年 1 月の東証による開示リスト公表という出来事を題材に、市場が何に反応して株価を動かしたのかを解き明かしています。
3. 論文の解説
Francesco D’Ercole(LUM University)、Alexander F. Wagner(University of Zurich ほか)、Kazuo Yamada(Kyoto University)の 3 氏からなる研究チームが発表した論文です。この成果は、Journal of Corporate Finance に掲載されています。
どんなことをしようとしたか
研究チームは、2024 年 1 月 15 日に行われた東証のコンプライアンス一覧公表に注目し、PBR1倍割れ是正の動きが日本株に与えた影響を分析しました。公表されたリストは新しい情報を生み出したわけではありません。各企業がすでにコーポレートガバナンス報告書(企業が統治体制などをまとめた公開文書)で開示していた内容を、東証が集めて並べ直しただけでした。それでも市場が反応するならば、それは情報の中身ではなく「情報の見つけやすさ」が価格を動かしたことになります。
実験方法とデータの作り方
チームは、東証プライム・スタンダード市場に上場する 3169 社を対象に、改革に関する 5 つの重要な公表日周辺での株価の動きについてイベントスタディを行いました。 具体的には、それぞれの日の前後数日間の累積リターン(株価の動きの累計)を、以下の条件で横断面回帰(同じ時点で多数の企業を並べて比べる分析)にかけています。
- PBR 1 倍未満の企業か
- ROE(自己資本利益率:株主が預けたお金でどれだけ稼いだか)が 8% 以上の企業か
- その他、企業規模や財務状況のコントロール変数
結果:値札の付け替えと非対称な評価
分析の結果、いくつかの興味深い事実が明らかになりました。
- リスト公表だけで株価が動いた : 新しい情報が含まれていなかった 2024 年 1 月のリスト公表時にも、低 PBR 企業は有意に高いリターンを得ました。投資家は、すでに公開されていた情報を十分には織り込んでおらず、リストとして可視化された瞬間に反応しました。
- 割安の深さに沿って滑らかに反応 : PBR 1 倍という境界線で株価が急に飛ぶのではなく、割安の度合いが深いほど反応が滑らかに強まっていました。これは「1 倍割れという烙印」ではなく「どれだけ安いか」が評価されたことを示します。
- 稼ぐ力との組み合わせ : 最も高く評価されたのは「割安だが稼ぐ力が高い企業(低 PBR かつ高 ROE)」であり、逆に最も立場が悪くなったのは「割高なのに稼ぐ力が低い企業(高 PBR かつ低 ROE)」でした。
- 中身は変わっていない : リスト公表の 1 年後を見ても、実現 ROE は改善せず、アナリストの業績予想も上方修正されませんでした。上がったのは PBR だけであり、企業の稼ぐ力そのものは動いていないことが示唆されました。
横断面回帰と閾値の検証手法
論文では、各銘柄の累積リターンを被説明変数とし、PBR 1 倍未満ダミー、ROE 8% 以上ダミーを加えた横断面回帰を行っています。特定の日に株価が揃って動くことによる「横断面相関」が統計的有意性を過大評価させるのを防ぐため、著者らは非イベント期間で 84 本の回帰を走らせ、得られた係数の経験分布を用いて t 統計量を補正しています。
また、PBR 1 倍という境界線での不連続性を確認するため、回帰不連続デザイン (RDD) という手法を用いて閾値の両側でのリターンの段差を調べました。さらに、企業が意図的に PBR を 1 倍に乗せようと操作していないかを密度検定で確認し、閾値付近での不自然な集中がないことを実証しています。
4. 思ったこと
- 公開情報もまとめられないと織り込まれない : すべての情報が公開されていても、それが一覧化されるまで市場が反応しなかったという事実は重要です。情報の見つけやすさが株価に影響することを示しており、投資戦略における情報収集の重要性を再認識させられます。
- バリュー投資への具体的な示唆 : PBR 1 倍未満という機械的なスクリーニングだけでなく、稼ぐ力(ROE)との組み合わせが明暗を分けた点は、実務的な投資判断においても非常に参考になります。
- 長期的なリターンの源泉への懸念 : この改革が短期的な企業の稼ぐ力を動かさなかったという事実は重要です。値札の付け替えは一度きりの水準訂正であり、永続的なリターンの源泉にはなりにくいと考えられます。
5. 検証してみました
論文が観測できたのは東証の一覧公表から 1 年後まででしたが、さらにその先を日本の株価データで確認してみました。
結果として、3 年が経過しても企業の稼ぐ力そのものは改善しておらず、株価上昇の大部分が「値札の付け替え」によるものだという傾向が持続していました。
以下では、改革公表の直前に PBR が 1 倍を割っていた 52 社を「解散価値より安い企業」、1 倍以上だった 80 社を「解散価値より高い企業」と呼び、本文では「安い企業」「高い企業」と略します。4 つの検査を順に見ていきます。
検査1: 3 年後、稼ぐ力は追いついたか
東証が「資本コストを意識せよ」と求めてから 3 年が経過した時点で、解散価値より安かった企業の稼ぐ力が実際に上向いたのかを確かめます。
改革公表直前の通期決算短信の自己資本利益率を起点とし、最新期の値との差を企業ごとに取り、安い企業と高い企業で平均を比べました。
結果として、安い企業の稼ぐ力は平均 -2.69 ポイント、高い企業は -0.18 ポイントでした。安い企業のほうが下げ幅は大きく見えますが、どちらも 0 と区別できるほどの変化ではなく、両者の差も偶然の範囲に収まっています。
| 指標 | 平均 | 90% 信頼区間 | p 値 | 企業数 |
|---|---|---|---|---|
| 安い企業の稼ぐ力の変化 | -2.69 ポイント | -6.18 ポイント〜-0.02 ポイント | 0.145 | 52 社 |
| 高い企業の稼ぐ力の変化 | -0.18 ポイント | -1.71 ポイント〜+1.36 ポイント | 0.852 | 80 社 |
| 両者の差 | -2.51 ポイント | — | 0.227 | — |
p 値と信頼区間の測り方
上 2 行の p 値は「その群の平均が 0 と異なるか」を、値の符号をランダムに反転させる並べ替え検定で測ったものです。最下行の p 値は 2 群の差を、群の割り振りを入れ替える並べ替え検定と Welch の t 検定の両方にかけ、保守的な(大きい)方を採っています。信頼区間はブートストラップ 1000 回の 5〜95 パーセンタイルです。対象が 132 社と少ないため、本記事で「差がある」とみなす目安は 5% ではなく 10% にしています。安い企業の信頼区間はぎりぎり 0 を含みませんが、並べ替え検定では 0 と区別できておらず、確かな下落とまでは言えません。
安い企業の稼ぐ力は、起点の 9.8% から 2023 年期の 6.3% まで落ち込み、最新期は 7.6% まで戻しました。下がってから戻る往復の途中にあり、起点の水準にはまだ届いていません。論文が 1 年後に見た「稼ぐ力は改善しない」という見立ては、観測期間を 3 年へ伸ばしても変わっていない様子です。
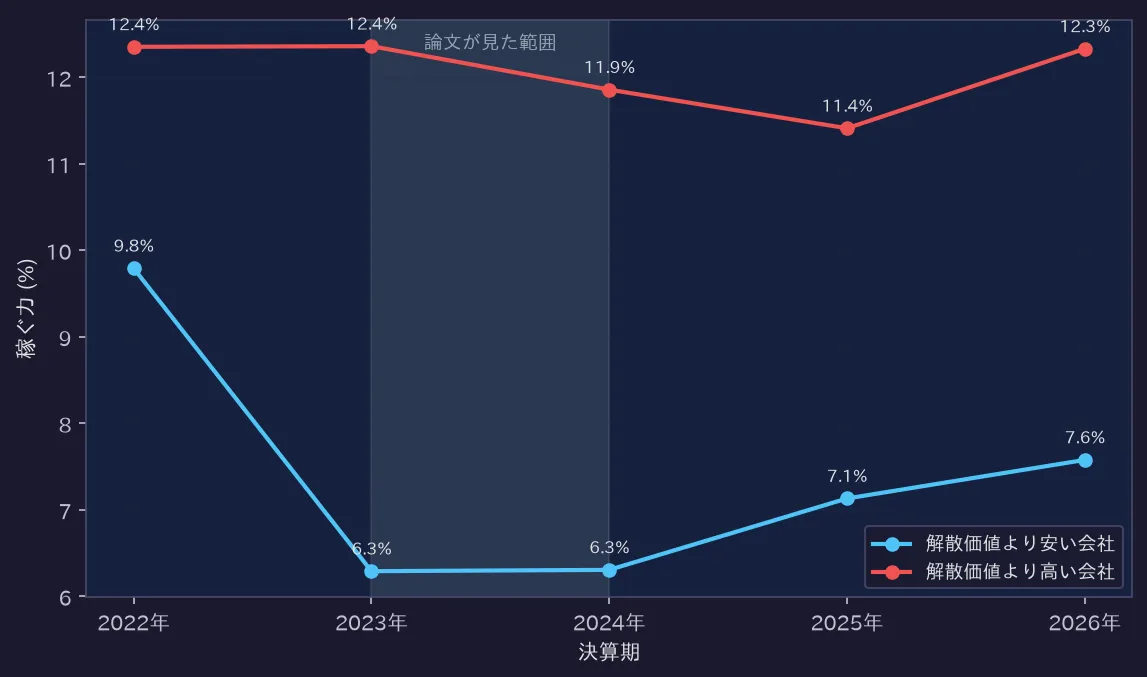 縦軸は各群の稼ぐ力の平均。網掛けは論文が追えた範囲で、その右側が本検証で足した区間にあたる。最新期は安い企業 7.6% に対し、解散価値より高い企業が 12.3% となっている。
検査2: 上がったのは中身か、値札か
3 年間の株価の伸びが、企業の中身(1 株当たり純資産)が増えたことによるものか、それとも同じ中身に付く値札(PBR)が変わったことによるものかを切り分けます。
株価は「解散価値の何倍か × 1 株当たり純資産」に必ず分解できるため、この 2 つの 3 年間の変化を企業ごとに計算して平均しました。
結果として、中身の成長は両群でほぼ同じだったのに対し、値札の側には大きな差が開いていました。
| 群 | 株価の変化 | うち中身の成長 | うち値札の変化 | 値札で説明される割合 | 企業数 |
|---|---|---|---|---|---|
| 安い企業 | +113.7% | +38.4% | +54.4% | 57% | 52 社 |
| 高い企業 | +65.8% | +43.5% | +15.5% | 29% | 80 社 |
中身の成長は安い企業で +38.4%、高い企業で +43.5% とほとんど変わらない一方で、値札は +54.4% と +15.5% と大きく異なります(この差の p 値は 0.004)。株価上昇の違いは丸ごと値札の側にあり、論文が報告した「動いたのは評価倍率」という状態が 3 年後も続いていました。
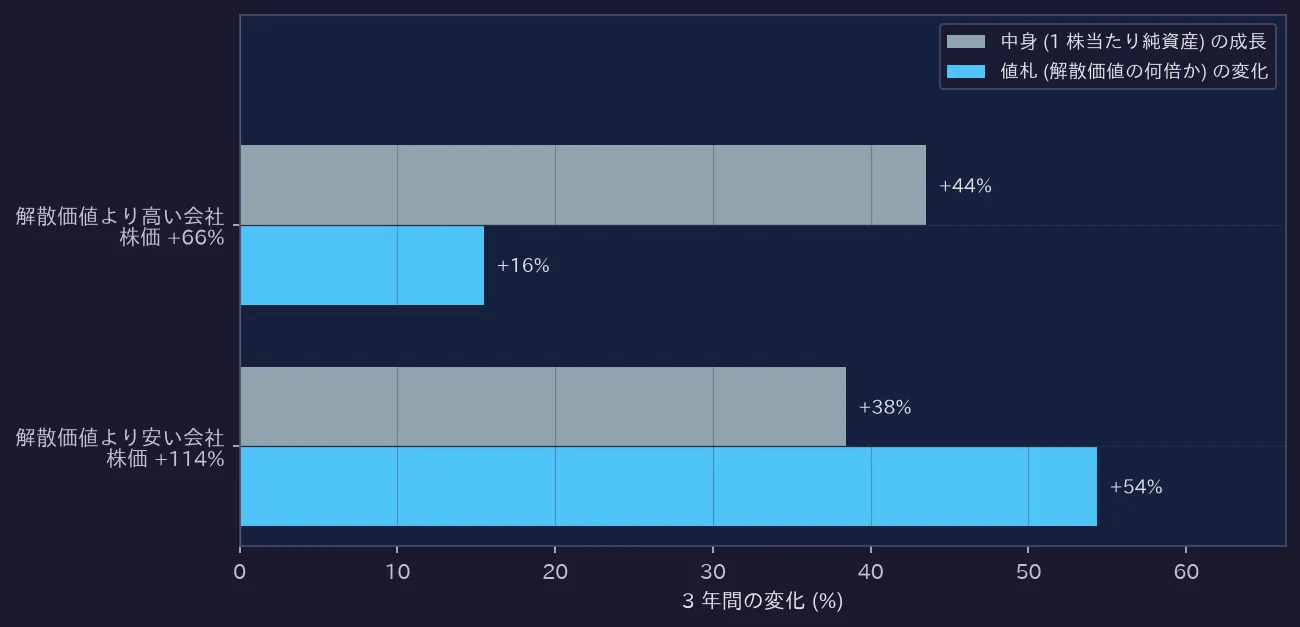 株価の伸びを中身と値札に分解した図。中身の成長は両群でほぼ同じだが、値札には違いが出ている。
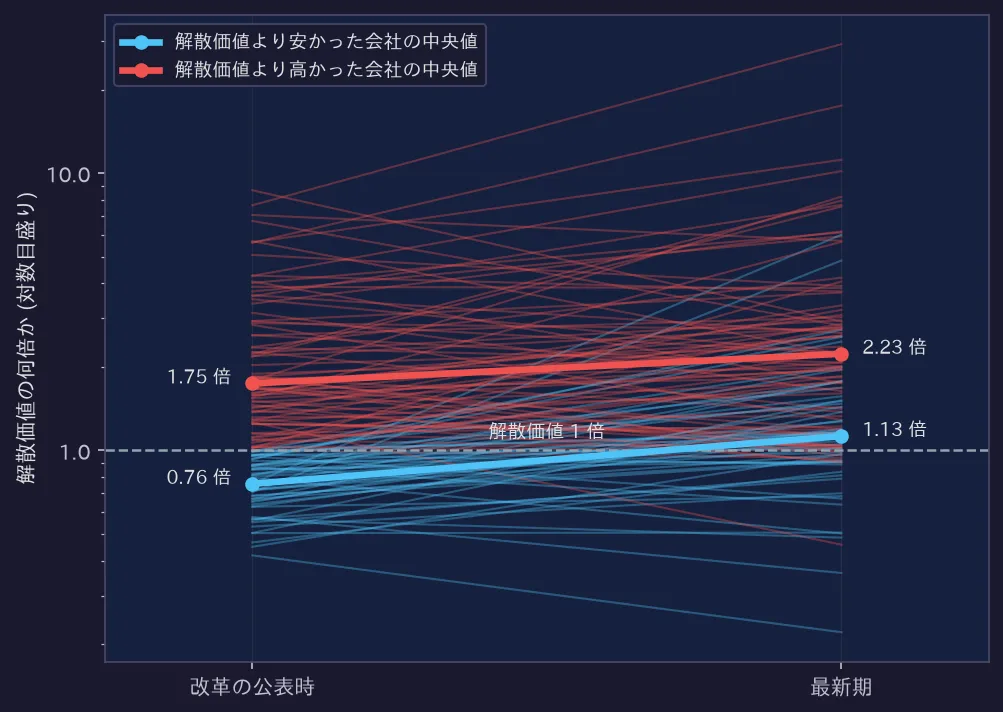 左が改革公表時、右が最新期の解散価値倍率。当時 1 倍を割っていた 52 社のうち、32 社が 1 倍の破線を上抜けている。
検査3: 出発点の安さと値上がり・値下がりの関係
3 年間の値上がり・値下がりが、「出発点の安さ」と「稼ぐ力の変化」どちらに起因するものだったのかを確かめます。
まず、安い企業と高い企業の 3 年間の株価変化を比べました。安い企業 52 社は平均 +154.1%(中央値 +102.0%)、高い企業 80 社は平均 +107.7%(中央値 +41.0%)と、安い企業の方が上昇率は高くなりました(p 値 0.025)。改革公表時の解散価値倍率と 3 年間の株価変化の順位相関は -0.240(p 値 0.005)で、出発点の倍率が低い(=安い)企業ほどリターンが高い関係でした。ただし、どちらの群にも 3 年間で値下がりした企業は含まれており、関係は一様ではありません。
次に、安さと稼ぐ力の組み合わせ 4 通りで 3 年間の株価変化を比べました。低PBR・高ROEおよび低PBR・低ROEの銘柄群が好成績を残していることがわかります。
| 組 | 企業数 | 平均 | 中央値 | 基準との差 | 基準との差の 90% 信頼区間 |
|---|---|---|---|---|---|
| 低PBR・高ROE | 24 社 | +172.6% | +97.7% | +55.5 ポイント | -22〜+146 ポイント |
| 低PBR・低ROE | 28 社 | +138.2% | +112.6% | +21.0 ポイント | -38〜+86 ポイント |
| 高PBR・低ROE | 20 社 | +79.4% | +14.3% | -37.7 ポイント | -100〜+37 ポイント |
| 高PBR・高ROE | 60 社 | +117.1% | +56.7% | 基準 | — |
最後に、3 年間の株価変化が何と結びついていたのかを、回帰分析で確かめました。説明に使ったのは「出発点の安さ・出発点の稼ぐ力・3 年間の稼ぐ力の変化・企業規模」の 4 つです。
当てはめると、次の式になりました。
3 年間の株価変化(対数)
= −0.497 × 出発点の解散価値倍率(対数)
+ 6.196 × 出発点の稼ぐ力
+ 5.238 × 3 年間の稼ぐ力の変化
− 0.051 × 企業規模(時価総額の対数)
132 社で推定した式で、稼ぐ力は小数のまま(8% なら 0.08)入れています。各項の係数は次のように読みます。
| 説明の要素 | 係数 | 誤差 | 解釈 |
|---|---|---|---|
| 出発点の解散価値倍率 | -0.497 | 0.076 | 出発点の倍率が半分の企業は、41% 高くなる |
| 出発点の稼ぐ力 | +6.196 | 0.792 | 稼ぐ力が 1 ポイント高いと、6.2% 高くなる |
| 3 年間の稼ぐ力の変化 | +5.238 | 0.664 | 稼ぐ力が 1 ポイント改善すると、5.2% 高くなる |
| 企業規模 | -0.051 | 0.044 | 影響は非常に軽微 |
3 行目が特に重要です。稼ぐ力が 1 ポイント改善するごとに、3 年間の株価変化がおよそ 5.2% 高い計算になります。出発点の安さだけではなく、その後に稼ぐ力が実際に上向いたかどうかが値上がり・値下がりと強く結びついていました。この 4 つで説明できたのは株価変化のばらつきのうち約 41% です。注意点として、この式による予測は事後的な当てはめであり、未来予測には利用できません。
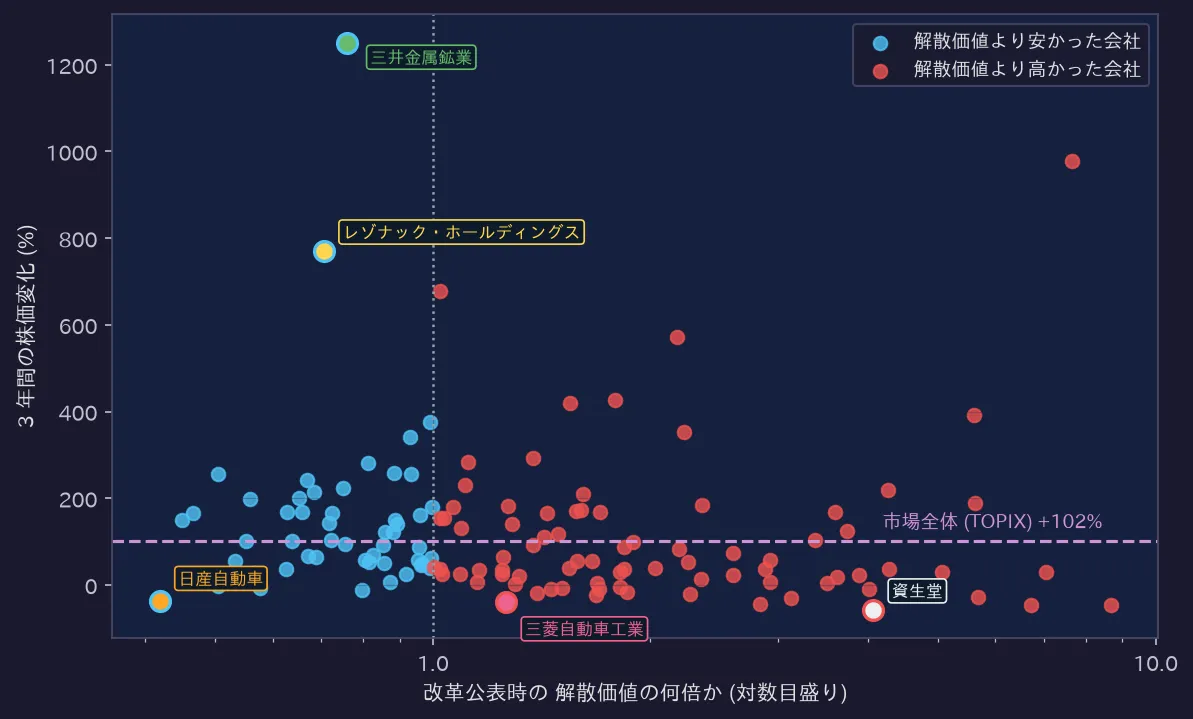 横軸は改革公表時の解散価値倍率、縦軸は 3 年間の株価変化。(誤差も大きいが)出発点が安いほどリターンは高い傾向にある。
検査4: 最新期の状況
最新期の決算短信の 1 株当たり純資産と、株価データ最終営業日の終値から解散価値倍率を作り、1 倍を割っているかどうかで分けた上で稼ぐ力を比べました。
結果として、132 社中 26 社が最新期でも 1 倍を割ったままでした。この 26 社の稼ぐ力は平均 5.4% であり、1倍を割っていない残り 106 社の平均 11.3% を 5.9 ポイント下回っています(p 値 0.001 未満)。現在でも 1 倍を割っている企業はその多くが稼ぐ力を落としていました。
改革公表時の状態と比べた内訳は以下の通りです。
| 区分 | 企業数 |
|---|---|
| 公表時に安く、現在は 1 倍を回復した | 32 社 |
| 公表時に安く、現在も 1 倍を割ったまま | 20 社 |
| 公表時は高く、現在は 1 倍を割っている | 6 社 |
代表的な 5 社
| 企業 | 改革公表時の状況 | 最新期の状況 | 3 年間の株価変化 |
|---|---|---|---|
| 三井金属鉱業 (5706) | PBR 0.76 倍 / 稼ぐ力 23.8% | PBR 5.99 倍 / 稼ぐ力 24.5% | +1250.9% |
| レゾナック・ホールディングス (4004) | PBR 0.71 倍 / 稼ぐ力 5.8% | PBR 4.84 倍 / 稼ぐ力 4.3% | +770.5% |
| 日産自動車 (7201) | PBR 0.42 倍 / 稼ぐ力 5.1% | PBR 0.22 倍 / 稼ぐ力 -10.9% | -38.0% |
| 三菱自動車工業 (7211) | PBR 1.26 倍 / 稼ぐ力 13.3% | PBR 0.46 倍 / 稼ぐ力 1.1% | -39.0% |
| 資生堂 (4911) | PBR 4.07 倍 / 稼ぐ力 6.0% | PBR 1.75 倍 / 稼ぐ力 -6.6% | -57.2% |
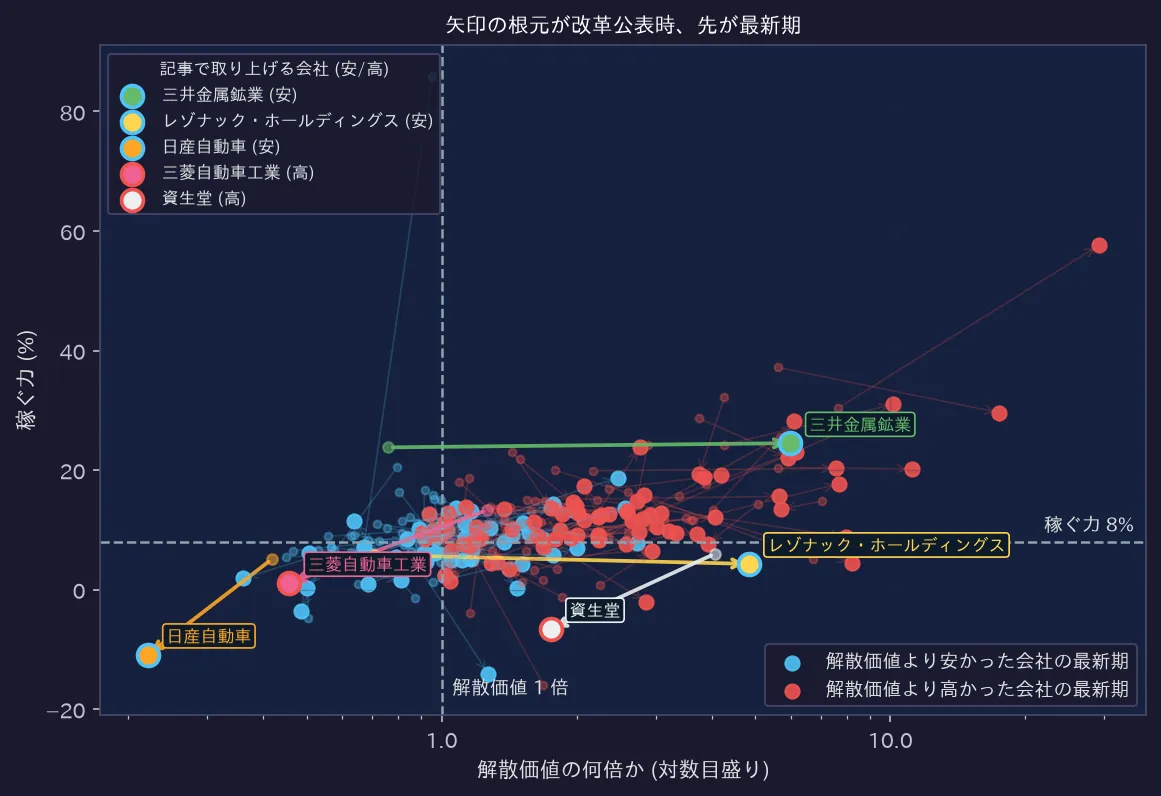 横軸は解散価値倍率、縦軸は稼ぐ力。例として、左下の区画に残っていると「安いまま・稼げないまま」になる。
今回の検証は日経225の大型株を中心としており、論文が報告した中小型株の効果は捉えきれていない可能性があります。また、対象は 2023 年 3 月末時点の構成銘柄に限っていますが、その後に指数から外れた 18 社は株価データが手元になく最初から含まれていないため、ここでの上昇率は本来より高めに出ているはずです(生存者バイアス)。同時期の円安や海外投資家の動向といった要因も完全に切り離すことはできず、因果関係を断定するものではありません。
6. まとめ
- やったこと : 東証の PBR 1 倍割れ是正要請に対して市場がどう反応したかを分析した論文を紹介し、さらに日経225企業の 3 年後のデータを使って、稼ぐ力の変化と値札の付け替えを検証しました。
- 分かったこと : 株価上昇の大部分は「値札の付け替え」によるものであり、企業の稼ぐ力そのものは 3 年経っても大きく改善していませんでした。また、単なる安さよりも稼ぐ力との組み合わせが明暗を分ける傾向がありました。
- これから気になること : 値札の付け替えによる水準訂正が一巡した今、企業行動の実質的な変化が遅れて追いついてくるのかどうかが、今後の日本市場を占う重要な焦点になりそうです。